Domain ibkx.de kaufen?
Wir ziehen mit dem Projekt
ibkx.de um.
Sind Sie am Kauf der Domain
ibkx.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibkx.de kaufen?
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **


Ähnliche Suchbegriffe für Ökosystem
Top-Angebote
Produkte zum Begriff Ökosystem:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
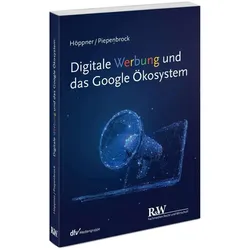
Digitale Werbung und das Google Ökosystem, Fachbücher von Tom Piepenbrock, Thomas HöppnerDas Werk erläutert das Ökosystem von Google im Kontext der Bedeutung und Funktionsweise digitaler Werbung. Es behandelt die Besonderheiten von Online-Werbung und die makro- und mikroökonomischen Prämissen, die sogenannte „Googlenomics“, die Google zum erfolgreichsten, mächtigsten, aber auch gefürchtetsten Medienunternehmen aller Zeiten werden liess. Zunächst werden die Technologie und Ökonomie digitaler Werbung geschildert. Anschliessend werden die zentralen Google-Dienste vorgestellt und ihre Funktion im Gesamtsystem beschrieben und gewürdigt. Der Schwerpunkt liegt dann in der Analyse der technischen, (verhaltens-)ökonomischen und rechtlichen Faktoren, die Googles Suchmaschine – als Herzstück des Ökosystems – für Wettbewerber unangreifbar und für Werbetreibende sowie Inhalte-Anbieter zum zentralen Flaschenhals im Internet für den Zugang zu Endkunden machen. Abschliessend werden die bisherigen Rechtsstreitigkeiten zwischen Google und anderen Marktteilnehmern skizziert und ein Blick auf die Konsequenzen von Googles Daten- und Marktmacht für die zukünftige Regulierung des Unternehmens geworfen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Lukas Menkhoff, Bernhard HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **


Was braucht die Bank fur Kredit?
Was braucht die Bank für Kredit? Die Bank benötigt in der Regel Informationen über die Bonität des Kreditnehmers, wie z.B. Einkommensnachweise, Kreditwürdigkeit und finanzielle Verpflichtungen. Außerdem wird oft eine Schufa-Auskunft eingeholt, um die Zahlungsfähigkeit des Kreditnehmers zu überprüfen. Darüber hinaus können Sicherheiten wie z.B. Immobilien oder Wertpapiere erforderlich sein, um das Ausfallrisiko für die Bank zu minimieren. Auch die Höhe des gewünschten Kreditbetrags und die Laufzeit spielen eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. **
Wie bucht eine Bank einen Kredit?
Eine Bank bucht einen Kredit, indem sie die Kreditsumme als Aktivposten in ihrer Bilanz verbucht. Gleichzeitig wird die entsprechende Schuld als Passivposten erfasst. Die Zinsen, die der Kreditnehmer zahlen muss, werden als Erträge für die Bank verbucht. Die Rückzahlungen des Kredits werden als Reduzierung des Kreditbetrags in der Bilanz erfasst. Die Buchungen erfolgen nach den geltenden Rechnungslegungsvorschriften und internen Richtlinien der Bank. **
Top-Angebote
Produkte zum Begriff Ökosystem:
-
Geld I Kredit I Bank, Fachbücher von Alexander KolrusDas Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten sowie Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschliessend beantwortbar zu sein oder bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw. der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können.31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Business Ökosystem Design, Fachbücher von Michael LewrickVorteile - Grundlagen des Designs von Geschäftsecosystemen - Aktuelle Entwicklungen in Geschäftsecosystemen - Betonung der Bedeutung eines neuen Denkansatzes, der Ökosystemdenken ermöglicht - Fokus auf die Herausforderungen von Zusammenarbeit, Transparenz und Komplexität innerhalb von Geschäftsecosystemen - Ein Modell zum Entwerfen, Implementieren und Ausführen von Ökosystemen - Vorstellung der Schlüsselkompetenzen, Methoden und Werkzeuge zur Gestaltung von Geschäftsecosystemen Über die Arbeit Die Ära der Geschäftsecosysteme ersetzt die traditionelle Sichtweise auf Geschäftsmodelle. Bis 2030 werden mehr als 30 % der globalen Einnahmen innerhalb von Geschäftsecosystemen generiert. Die neuen Geschäftsecosysteme in Europa haben nach wie vor überwiegend einen nationalen Charakter. Asien und Nordamerika haben derzeit das Potenzial, mit einer starken Affinität zu digitalen Geschäftsmodellen, eine führende Rolle in diesem Bereich zu übernehmen. Verschiedene Studien zeigen, dass neben den bereits bekannten Super-Plattformen neue Ökosysteme entstehen, die erheblich zu diesem Trend beitragen. Es wird erwartet, dass global 15-20 dominante Geschäftsecosysteme den Takt vorgeben. Darüber hinaus wird deutlich, dass zahlreiche nationale und lokale Ökosysteme entstehen, um den Kunden ein einzigartiges Wertangebot in Nischenmärkten oder spezifischen Regionen zu bieten. Für Unternehmen stellt sich die Frage, ob sie ein geeignetes Ökosystem selbst initiieren oder Teil eines bestehenden Ökosystems werden sollen. In beiden Fällen ist man Teil des Wertschöpfungsprozesses, um ein gemeinsam geteiltes Wertangebot mit anderen Akteuren im Ökosystem zu realisieren. Eine grundlegende Voraussetzung für die Teilnahme an Ökosystemen ist ein hohes Mass an Vertrauen in die anderen Akteure im System sowie gemeinsame Werte, Visionen und Ambitionen der beteiligten Unternehmen. Darüber hinaus erfordert die Initiierung eines Ökosystems finanzielle Ressourcen, beginnend mit der ersten Idee.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitale Werbung und das Google Ökosystem, Fachbücher von Tom Piepenbrock, Thomas HöppnerDas Werk erläutert das Ökosystem von Google im Kontext der Bedeutung und Funktionsweise digitaler Werbung. Es behandelt die Besonderheiten von Online-Werbung und die makro- und mikroökonomischen Prämissen, die sogenannte „Googlenomics“, die Google zum erfolgreichsten, mächtigsten, aber auch gefürchtetsten Medienunternehmen aller Zeiten werden liess. Zunächst werden die Technologie und Ökonomie digitaler Werbung geschildert. Anschliessend werden die zentralen Google-Dienste vorgestellt und ihre Funktion im Gesamtsystem beschrieben und gewürdigt. Der Schwerpunkt liegt dann in der Analyse der technischen, (verhaltens-)ökonomischen und rechtlichen Faktoren, die Googles Suchmaschine – als Herzstück des Ökosystems – für Wettbewerber unangreifbar und für Werbetreibende sowie Inhalte-Anbieter zum zentralen Flaschenhals im Internet für den Zugang zu Endkunden machen. Abschliessend werden die bisherigen Rechtsstreitigkeiten zwischen Google und anderen Marktteilnehmern skizziert und ein Blick auf die Konsequenzen von Googles Daten- und Marktmacht für die zukünftige Regulierung des Unternehmens geworfen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
Ähnliche Suchbegriffe für Ökosystem
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Lukas Menkhoff, Bernhard HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borkmann:Das Museale Ökosystem., Fachbücher von Philipp Ciziroglou, Anna-Lena Reulein, Vanessa Borkmann, Wilhelm Bauer, Oliver Riedel, Katharina Hölzle, Steffen BraunDas Fachbuch "Das museale Ökosystem" von Vanessa Borkmann bietet eine tiefgehende Analyse und konzeptionelle Einordnung von musealen Ökosystemen. Basierend auf den Erkenntnissen des Museum Innovation Network wird ein umfassendes Modell vorgestellt, das das Verständnis von musealen Strukturen erweitert. Ziel ist es, die Innovationsfähigkeit und gesellschaftliche Wirkung von Museen zu steigern. Das Buch legt den Grundstein für zukünftige Forschungen in diesem Bereich und bietet wertvolle Einsichten für Fachleute und Interessierte, die sich mit der Entwicklung und dem Einfluss von Museen auseinandersetzen möchten. Die detaillierte Aufarbeitung der Thematik macht es zu einer wichtigen Ressource für die wissenschaftliche Auseinandersetzung mit musealen Konzepten.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Solakon ONE All-in-One Balkonkraftwerk Speicher mit 2,11 kWh Kapazität, 2600W über 4 MPPTs, Nulleinspeisung, einheitlichem App-Ökosystem, Plug & PlayDie neue Solakon ONE Speicherlösung vereint kompaktes Design, intelligente Steuerung und einfache Installation – ganz ohne Elektriker. Ideal für Balkonkraftwerke: einfach anschließen, Energie speichern und den Eigenverbrauch erhöhen. Mit der integr614,00 €*Versand: 25,95 €Sichere Weiterleitung zum Anbieter
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
-
Was braucht die Bank fur Kredit?
Was braucht die Bank für Kredit? Die Bank benötigt in der Regel Informationen über die Bonität des Kreditnehmers, wie z.B. Einkommensnachweise, Kreditwürdigkeit und finanzielle Verpflichtungen. Außerdem wird oft eine Schufa-Auskunft eingeholt, um die Zahlungsfähigkeit des Kreditnehmers zu überprüfen. Darüber hinaus können Sicherheiten wie z.B. Immobilien oder Wertpapiere erforderlich sein, um das Ausfallrisiko für die Bank zu minimieren. Auch die Höhe des gewünschten Kreditbetrags und die Laufzeit spielen eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. **
-
Wie bucht eine Bank einen Kredit?
Eine Bank bucht einen Kredit, indem sie die Kreditsumme als Aktivposten in ihrer Bilanz verbucht. Gleichzeitig wird die entsprechende Schuld als Passivposten erfasst. Die Zinsen, die der Kreditnehmer zahlen muss, werden als Erträge für die Bank verbucht. Die Rückzahlungen des Kredits werden als Reduzierung des Kreditbetrags in der Bilanz erfasst. Die Buchungen erfolgen nach den geltenden Rechnungslegungsvorschriften und internen Richtlinien der Bank. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.