Domain ibkx.de kaufen?
Wir ziehen mit dem Projekt
ibkx.de um.
Sind Sie am Kauf der Domain
ibkx.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibkx.de kaufen?
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **

Ähnliche Suchbegriffe für Ausgleichsplatte
Top-Angebote
Produkte zum Begriff Ausgleichsplatte:
-
Pauli+Sohn, Sauna Zubehör, Ausgleichsplatte FLAMEA 8180ZNDie Ausgleichsplatte FLAMEA 8180ZN von Pauli+Sohn ist ein hochwertiges Bauelement, das speziell für den Einsatz im Aussenbereich konzipiert wurde. Mit einer präzisen Abmessung von 45,5 x 56 mm und einer Dicke von 5 mm bietet diese Platte eine zuverlässige Lösung für verschiedene Anwendungen im Bauwesen. Hergestellt aus robustem Messing und mit einer glänzenden Verchromung versehen, vereint sie sowohl Funktionalität als auch ästhetische Ansprüche. Die verchromte Oberfläche schützt das Material vor Korrosion und anderen Umwelteinflüssen. Diese Ausgleichsplatte ist ein unverzichtbares Element für die Verbindung und Stabilisierung von Bauteilen und trägt zur Langlebigkeit und Sicherheit von Konstruktionen bei. Sie wird in Deutschland produziert und erfüllt hohe Qualitätsstandards, was sie zu einer verlässlichen Wahl für Fachleute und Heimwerker gleichermassen macht. - Hergestellt aus robustem Messing für hohe Langlebigkeit - Verchromte Oberfläche schützt vor Korrosion und Umwelteinflüssen - Präzise Abmessungen für vielseitige Anwendungen im Bauwesen - Produktion in Deutschland garantiert hohe Qualitätsstandards.47,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pauli+Sohn, Sauna Zubehör, Ausgleichsplatte FLAMEA+ 8134ZNDie Ausgleichsplatte FLAMEA+ 8134ZN von Pauli+Sohn ist ein hochwertiger Holzverbinder, der speziell für den Einsatz im Aussenbereich entwickelt wurde. Diese Platte bietet eine zuverlässige Verbindung und Stabilität für verschiedene Anwendungen, insbesondere im Bereich Sauna und Holzbau. Hergestellt aus verchromtem Messing, zeichnet sich die Ausgleichsplatte durch ihre Langlebigkeit und Widerstandsfähigkeit gegen Witterungseinflüsse aus. Mit einer Dicke von 2 mm und einer Länge von 8134 mm ist sie ideal für Projekte, die sowohl eine robuste als auch eine ästhetische Lösung erfordern. Die glanzverchromte Oberfläche sorgt nicht nur für ein ansprechendes Aussehen, sondern schützt auch vor Korrosion, was die Lebensdauer des Produkts erheblich verlängert. Diese Ausgleichsplatte ist ein unverzichtbares Element für Fachleute und Heimwerker, die Wert auf Qualität und Funktionalität legen. - Hergestellt aus hochwertigem verchromtem Messing für erhöhte Langlebigkeit - Geeignet für den Einsatz im Aussenbereich, ideal für verschiedene Anwendungen - Glanzverchromte Oberfläche bietet zusätzlichen Schutz gegen Korrosion.35,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **

Was braucht die Bank fur Kredit?
Was braucht die Bank für Kredit? Die Bank benötigt in der Regel Informationen über die Bonität des Kreditnehmers, wie z.B. Einkommensnachweise, Kreditwürdigkeit und finanzielle Verpflichtungen. Außerdem wird oft eine Schufa-Auskunft eingeholt, um die Zahlungsfähigkeit des Kreditnehmers zu überprüfen. Darüber hinaus können Sicherheiten wie z.B. Immobilien oder Wertpapiere erforderlich sein, um das Ausfallrisiko für die Bank zu minimieren. Auch die Höhe des gewünschten Kreditbetrags und die Laufzeit spielen eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. **
Wie bucht eine Bank einen Kredit?
Eine Bank bucht einen Kredit, indem sie die Kreditsumme als Aktivposten in ihrer Bilanz verbucht. Gleichzeitig wird die entsprechende Schuld als Passivposten erfasst. Die Zinsen, die der Kreditnehmer zahlen muss, werden als Erträge für die Bank verbucht. Die Rückzahlungen des Kredits werden als Reduzierung des Kreditbetrags in der Bilanz erfasst. Die Buchungen erfolgen nach den geltenden Rechnungslegungsvorschriften und internen Richtlinien der Bank. **
Top-Angebote
Produkte zum Begriff Ausgleichsplatte:
-
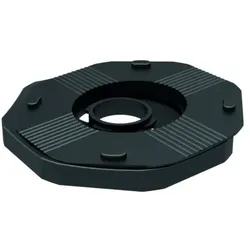
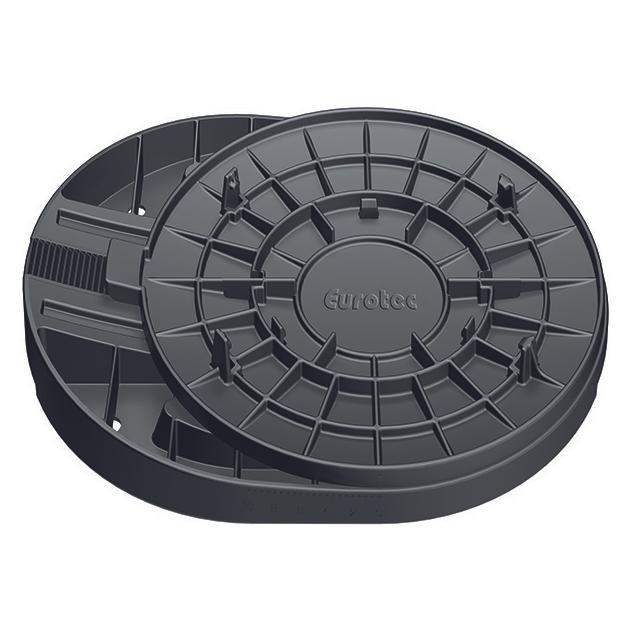
Ausgleichsplatte für Stelzlager / PlattenlagerAusgleichsplatte für Stelzlager – 20 mm, gleicht bis 5 % Gefälle aus Selbstnivellierende Ausgleichsplatte mit rund 20 mm Materialstärke. Sie wird unter das Stelzlager gelegt und gleicht ein Gefälle im Untergrund bis 5 % automatisch aus. Das ist genau der Fall, der auf Balkonen die Regel ist: Der Untergrund hat ein Gefälle zur Entwässerung, der Belag soll trotzdem waagerecht liegen. Mit der Ausgleichsplatte lässt sich das auch mit den fixen Stelzlagern lösen. 20 mm Materialstärke bis 5 % Gefälleausgleich PP Material Die Merkmale im Einzelnen Gleicht bis 5 % Gefälle aus Selbstnivellierend – Sie müssen nicht mit Unterlagen ausgleichen und nachmessen. 20 mm Materialstärke Rechnen Sie diese Höhe in Ihren Aufbau ein. Aus recycelbarem Polypropylen Frostbeständig, schlagfest und UV-geschützt – wie die Stelzlager selbst. Macht fixe Lager gefälletauglich Die Alternative zum Wechsel auf die selbstnivellierende Ausführung. Technische Daten Produktart Ausgleichsplatte für Stelzlager und Plattenlager Materialstärke ca. 20 mm Gefälleausgleich bis 5 %, selbstnivellierend Material Polypropylen (PP), recycelbar Eigenschaften frostbeständig, schlagfest, UV-geschützt Einsatzbereich Balkon, Terrasse, Außenbereich Wann brauche ich die Ausgleichsplatte? Wenn Ihr Untergrund ein Gefälle hat und Sie mit fixen Stelzlagern arbeiten. Bei der selbstnivellierenden Ausführung ist der Ausgleich schon im Kopf eingebaut. Wie viele brauche ich? Eine je Stelzlager, wenn die ganze Fläche im Gefälle liegt. Bei nur teilweise geneigten Flächen entsprechend weniger. Muss ich die 20 mm einrechnen? Ja. Die Platte erhöht den Aufbau um ihre Materialstärke – das kann die Wahl der Höhenstufe verschieben. Passende Stelzlager und weiteres Zubehör Stelzlager (selbstnivellierende Ausführung) für Fliesen Platten Terassen Balkone Feinsteinzeug Stelzlager selbstnivellierend – Gefälleausgleich schon im Kopf. Stelzlager (fixe Ausführung) für Fliesen Platten Terassen Balkone Feinsteinzeug Stelzlager fixe Ausführung, 32 – 110 mm. Schalldämmung / Auflage für Stelzlager Schalldämmauflage für den Stelzlagerkopf. Stelzlager Montageschlüssel Montageschlüssel zum Verstellen der Höhe. Höhe, Anzahl und Zubehör rechnen wir Ihnen aus Die häufigsten Fehler bei Stelzlagern sind eine falsch gewählte Höhenstufe und zu wenige Lager je Quadratmeter. Nennen Sie uns Plattenformat, Fläche, Aufbauhöhe und ob ein Gefälle auszugleichen ist – wir stellen Ihnen die Liste zusammen, inklusive Verlängerungen und Ausgleichsplatten.1,85 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Pauli+Sohn, Sauna Zubehör, Ausgleichsplatte FLAMEA 8180ZNDie Ausgleichsplatte FLAMEA 8180ZN von Pauli+Sohn ist ein hochwertiges Bauelement, das speziell für den Einsatz im Aussenbereich konzipiert wurde. Mit einer präzisen Abmessung von 45,5 x 56 mm und einer Dicke von 5 mm bietet diese Platte eine zuverlässige Lösung für verschiedene Anwendungen im Bauwesen. Hergestellt aus robustem Messing und mit einer glänzenden Verchromung versehen, vereint sie sowohl Funktionalität als auch ästhetische Ansprüche. Die verchromte Oberfläche schützt das Material vor Korrosion und anderen Umwelteinflüssen. Diese Ausgleichsplatte ist ein unverzichtbares Element für die Verbindung und Stabilisierung von Bauteilen und trägt zur Langlebigkeit und Sicherheit von Konstruktionen bei. Sie wird in Deutschland produziert und erfüllt hohe Qualitätsstandards, was sie zu einer verlässlichen Wahl für Fachleute und Heimwerker gleichermassen macht. - Hergestellt aus robustem Messing für hohe Langlebigkeit - Verchromte Oberfläche schützt vor Korrosion und Umwelteinflüssen - Präzise Abmessungen für vielseitige Anwendungen im Bauwesen - Produktion in Deutschland garantiert hohe Qualitätsstandards.47,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
Ähnliche Suchbegriffe für Ausgleichsplatte
-
Pauli+Sohn, Sauna Zubehör, Ausgleichsplatte FLAMEA+ 8134ZNDie Ausgleichsplatte FLAMEA+ 8134ZN von Pauli+Sohn ist ein hochwertiger Holzverbinder, der speziell für den Einsatz im Aussenbereich entwickelt wurde. Diese Platte bietet eine zuverlässige Verbindung und Stabilität für verschiedene Anwendungen, insbesondere im Bereich Sauna und Holzbau. Hergestellt aus verchromtem Messing, zeichnet sich die Ausgleichsplatte durch ihre Langlebigkeit und Widerstandsfähigkeit gegen Witterungseinflüsse aus. Mit einer Dicke von 2 mm und einer Länge von 8134 mm ist sie ideal für Projekte, die sowohl eine robuste als auch eine ästhetische Lösung erfordern. Die glanzverchromte Oberfläche sorgt nicht nur für ein ansprechendes Aussehen, sondern schützt auch vor Korrosion, was die Lebensdauer des Produkts erheblich verlängert. Diese Ausgleichsplatte ist ein unverzichtbares Element für Fachleute und Heimwerker, die Wert auf Qualität und Funktionalität legen. - Hergestellt aus hochwertigem verchromtem Messing für erhöhte Langlebigkeit - Geeignet für den Einsatz im Aussenbereich, ideal für verschiedene Anwendungen - Glanzverchromte Oberfläche bietet zusätzlichen Schutz gegen Korrosion.35,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pauli+Sohn, Sauna Zubehör, Ausgleichsplatte FLAMEA 8180ZNDie Ausgleichsplatte FLAMEA 8180ZN von Pauli+Sohn ist ein hochwertiges Bauelement, das speziell für den Einsatz im Aussenbereich konzipiert wurde. Sie besteht aus verchromtem Messing, was nicht nur eine ansprechende Optik verleiht, sondern auch eine hohe Widerstandsfähigkeit gegen Witterungseinflüsse garantiert. Mit einer Dicke von 3 mm und einer Länge von 8180 mm ist diese Platte vielseitig einsetzbar und eignet sich hervorragend für verschiedene Anwendungen im Bauwesen. Die glanzverchromte Oberfläche bietet zusätzlichen Schutz und sorgt für Langlebigkeit. Dank der präzisen Verarbeitung lässt sich die Ausgleichsplatte einfach handhaben und montieren. Sie ist ein unverzichtbares Element für alle, die Wert auf Qualität und Funktionalität legen. - Hochwertiges verchromtes Messing für Langlebigkeit - Widerstandsfähig gegen Witterungseinflüsse - Einfache Handhabung und Montage durch präzise Verarbeitung.43,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
-
Was braucht die Bank fur Kredit?
Was braucht die Bank für Kredit? Die Bank benötigt in der Regel Informationen über die Bonität des Kreditnehmers, wie z.B. Einkommensnachweise, Kreditwürdigkeit und finanzielle Verpflichtungen. Außerdem wird oft eine Schufa-Auskunft eingeholt, um die Zahlungsfähigkeit des Kreditnehmers zu überprüfen. Darüber hinaus können Sicherheiten wie z.B. Immobilien oder Wertpapiere erforderlich sein, um das Ausfallrisiko für die Bank zu minimieren. Auch die Höhe des gewünschten Kreditbetrags und die Laufzeit spielen eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. **
-
Wie bucht eine Bank einen Kredit?
Eine Bank bucht einen Kredit, indem sie die Kreditsumme als Aktivposten in ihrer Bilanz verbucht. Gleichzeitig wird die entsprechende Schuld als Passivposten erfasst. Die Zinsen, die der Kreditnehmer zahlen muss, werden als Erträge für die Bank verbucht. Die Rückzahlungen des Kredits werden als Reduzierung des Kreditbetrags in der Bilanz erfasst. Die Buchungen erfolgen nach den geltenden Rechnungslegungsvorschriften und internen Richtlinien der Bank. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.