Domain ibkx.de kaufen?
Wir ziehen mit dem Projekt
ibkx.de um.
Sind Sie am Kauf der Domain
ibkx.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibkx.de kaufen?
Was ist der Energieinhalt von Erdgas?
Der Energieinhalt von Erdgas variiert je nach Zusammensetzung, kann aber durchschnittlich etwa 35,17 Megajoule pro Kubikmeter betragen. Dies entspricht etwa 9,76 Kilowattstunden. Erdgas hat einen höheren Energieinhalt als andere fossile Brennstoffe wie Kohle oder Heizöl. **
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **

Ähnliche Suchbegriffe für Energieinhalt
Top-Angebote
Produkte zum Begriff Energieinhalt:
-
Buhl Data Service WISO Mein Geld 2026 ESD Finanzen/Steuer Elektronisch/Lizenzschlüssel (DL42973-26)Produktbeschreibung: WISO Mein Geld 2026 - Lizenz - 1 Lizenz, Produkttyp: Lizenz, Kategorie: Business-Anwendungen - Buchhaltung, Anzahl Lizenzen: 1 Lizenz, Lizenzdetails: ESD, Plattform: Windows, Sprache: Deutsch68,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
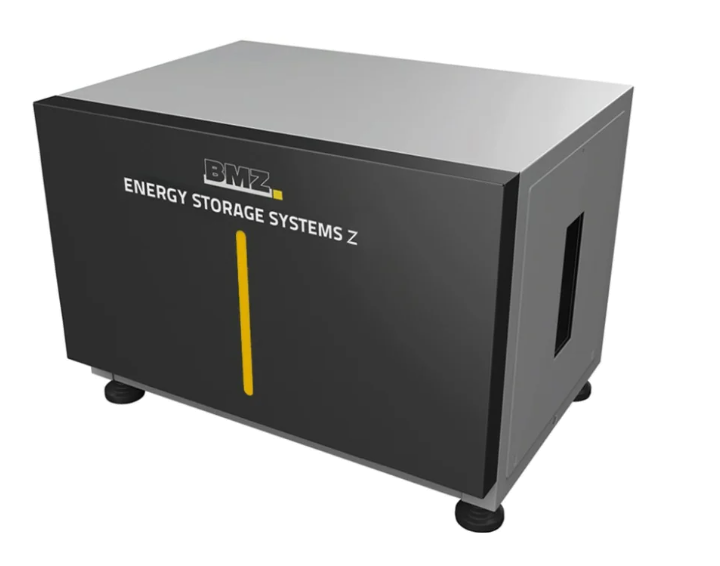
BMZ Energiespeicher ESS Z Kapazität 162 Ah, Energieinhalt 7,1 kWh, Nennspannung 54,7 V mit 0% MwSt nach §12 Abs. 3 UstGLeistungsstarker BMZ Energiespeicher ESS Z - Maximieren Sie Ihren Solarstromverbrauch! Flexibler Energiespeicher für unabhängigen Solarstrombezug - Unabhängigkeit von den Strompreisen und maximale Solarstromnutzung Der BMZ Energiespeicher ESS Z ist die ideale Lösung, um Ihren Solarstrom optimal zu nutzen und sich unabhängig von steigenden Strompreisen zu machen. Als modularer Lithium-Ionen-Energiespeicher speichert der ESS Z überschüssige Energie aus Ihrer Photovoltaikanlage und stellt sie Ihnen dann zur Verfügung, wenn Sie sie benötigen. Mit einer Kapazität von beeindruckenden 162 Ah und einem Energieinhalt von 7,1 kWh bietet der ESS Z genügend Leistung, um Ihren täglichen Strombedarf zu decken. Dank des modularen Aufbaus können Sie bis zu 12 Module parallel verschalten, um die Kapazität noch weiter zu erhöhen. Der ESS Z ermöglicht es Ihnen, Ihren selbst erzeugten Öko-Strom gezielt zu nutzen. Am Abend, in der Nacht oder zu sonnenarmen Zeiten steht Ihnen die gespeicherte Energie zur Verfügung, sodass Sie Ihren Haushalt jederzeit mit umweltfreundlichem Strom versorgen können. Mit dem ESS Z sind Sie nicht mehr von schwankenden Strompreisen abhängig, sondern nutzen Ihre eigene Energie genau dann, wenn Sie sie brauchen. Zuverlässige Leistung und Sicherheit für Ihren Energiespeicher - Maximale Leistung und Sicherheit für Ihre Energieversorgung Der BMZ Energiespeicher ESS Z bietet Ihnen nicht nur eine hohe Kapazität, sondern auch beeindruckende Leistungsfähigkeit. Mit einer maximalen Entladeleistung von bis zu 18 kW haben Sie genügend Power, um auch anspruchsvolle Verbraucher problemlos zu versorgen. Damit Ihre Batterie stets sicher und zuverlässig funktioniert, verfügt der ESS Z über ein elektromechanisches, stromlos offenes Gleichstrom-Relais zur redundanten Abschaltung der Batterie. Zusammen mit der 2nd Protection sorgt dieses System dafür, dass Ihre Batterie im Notfall sicher vom Netz getrennt wird. Der ESS Z bietet zudem eine umfassende Überwachung auf Zellebene, um Über- und Unterspannungen zu erkennen und die Batterie bei Bedarf abzuschalten. Dieses redundante Sicherheitssystem gewährleistet einen zuverlässigen Schutz vor Schäden und ermöglicht eine sichere Nutzung Ihrer Batterie. Mit seinem metallischen, doppelwandigen und geschlossenen Batteriegehäuse bietet der ESS Z einen sicheren Schutz vor Wiederinbetriebnahme nach Tiefentladung oder anderen signifikanten Schädigungen der Batterie. Darüber hinaus ist in jeder Zelle ein ""Current Interrupt-Device"" (CID) verbaut, um die Sicherheit weiter zu erhöhen. Langlebigkeit und Effizienz für Ihren Energiespeicher - Aktive Stromregelung und Einzelzelltemperaturüberwachung für eine lange Lebensdauer Um sicherzustellen, dass Ihr BMZ Energiespeicher ESS Z eine lange Lebensdauer hat und effizient arbeitet, verfügt er über eine aktive Stromregelung. Diese intelligente Funktion sorgt dafür, dass die Batterie stets optimal genutzt wird und gleichzeitig eine lange Lebensdauer gewährleistet ist. Durch das Derating wird der Stromfluss aktiv gesteuert, um Überlastungen zu vermeiden und die Langlebigkeit der Batterie zu erhöhen. Ein weiterer wichtiger Aspekt der Leistungsfähigkeit des ESS Z ist die Einzelzelltemperaturüberwachung. Jede Zelle wird kontinuierlich auf ihre Temperatur überwacht, um eine optimale Betriebstemperatur sicherzustellen. Dadurch wird eine gleichmäßige Verteilung der Wärme gewährleistet und Überhitzung oder Unterhitzung einzelner Zellen vermieden. Diese innovative Technologie trägt zur Effizienz und Langlebigkeit Ihres Energiespeichers bei. Technische Daten: Spannung: 12 V Kapazität: 2,9Ah (20h) Faston Anschlüsse 4,8mm Länge: 79mm Breite: 56mm Höhe: 99mm max. Höhe 106mm Energieinhalt (nom.) 8,87 kWh Energieinhalt (nutzbar) 7,1 kWh Vollzyklen 5000 Battery Management system Überwachung Zellspannung, Zelltemperatur, Strom, Derating und passives Balancing Energiedichte (Gewicht) 90,5 kWh Wirkungsgrad 85% Kapazität (nom.) 162 Ah Kapazität (nutzbar) 129,6 Ah Nennspannung 54,0V Breite 638 mm Tiefe 487 mm Höhe 421 mm Ladeschlussspannung 61,5V Gewicht 98 kg Entladeschlussspannung 45,0V Maximaler Ladestrom 81A Maximale Entladeleistung 300A (3 sek) Kommunikation CAN SMA Protokoll Batterie Chemie Li-Ion NCA Entladungstiefe 80% DOD3795,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **


Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
Was braucht die Bank fur Kredit?
Was braucht die Bank für Kredit? Die Bank benötigt in der Regel Informationen über die Bonität des Kreditnehmers, wie z.B. Einkommensnachweise, Kreditwürdigkeit und finanzielle Verpflichtungen. Außerdem wird oft eine Schufa-Auskunft eingeholt, um die Zahlungsfähigkeit des Kreditnehmers zu überprüfen. Darüber hinaus können Sicherheiten wie z.B. Immobilien oder Wertpapiere erforderlich sein, um das Ausfallrisiko für die Bank zu minimieren. Auch die Höhe des gewünschten Kreditbetrags und die Laufzeit spielen eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. **
Top-Angebote
Produkte zum Begriff Energieinhalt:
-
Buhl Data Service WISO Mein Geld 2026 ESD Finanzen/Steuer Elektronisch/Lizenzschlüssel (DL42973-26)Produktbeschreibung: WISO Mein Geld 2026 - Lizenz - 1 Lizenz, Produkttyp: Lizenz, Kategorie: Business-Anwendungen - Buchhaltung, Anzahl Lizenzen: 1 Lizenz, Lizenzdetails: ESD, Plattform: Windows, Sprache: Deutsch68,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BMZ Energiespeicher ESS Z Kapazität 162 Ah, Energieinhalt 7,1 kWh, Nennspannung 54,7 V mit 0% MwSt nach §12 Abs. 3 UstGLeistungsstarker BMZ Energiespeicher ESS Z - Maximieren Sie Ihren Solarstromverbrauch! Flexibler Energiespeicher für unabhängigen Solarstrombezug - Unabhängigkeit von den Strompreisen und maximale Solarstromnutzung Der BMZ Energiespeicher ESS Z ist die ideale Lösung, um Ihren Solarstrom optimal zu nutzen und sich unabhängig von steigenden Strompreisen zu machen. Als modularer Lithium-Ionen-Energiespeicher speichert der ESS Z überschüssige Energie aus Ihrer Photovoltaikanlage und stellt sie Ihnen dann zur Verfügung, wenn Sie sie benötigen. Mit einer Kapazität von beeindruckenden 162 Ah und einem Energieinhalt von 7,1 kWh bietet der ESS Z genügend Leistung, um Ihren täglichen Strombedarf zu decken. Dank des modularen Aufbaus können Sie bis zu 12 Module parallel verschalten, um die Kapazität noch weiter zu erhöhen. Der ESS Z ermöglicht es Ihnen, Ihren selbst erzeugten Öko-Strom gezielt zu nutzen. Am Abend, in der Nacht oder zu sonnenarmen Zeiten steht Ihnen die gespeicherte Energie zur Verfügung, sodass Sie Ihren Haushalt jederzeit mit umweltfreundlichem Strom versorgen können. Mit dem ESS Z sind Sie nicht mehr von schwankenden Strompreisen abhängig, sondern nutzen Ihre eigene Energie genau dann, wenn Sie sie brauchen. Zuverlässige Leistung und Sicherheit für Ihren Energiespeicher - Maximale Leistung und Sicherheit für Ihre Energieversorgung Der BMZ Energiespeicher ESS Z bietet Ihnen nicht nur eine hohe Kapazität, sondern auch beeindruckende Leistungsfähigkeit. Mit einer maximalen Entladeleistung von bis zu 18 kW haben Sie genügend Power, um auch anspruchsvolle Verbraucher problemlos zu versorgen. Damit Ihre Batterie stets sicher und zuverlässig funktioniert, verfügt der ESS Z über ein elektromechanisches, stromlos offenes Gleichstrom-Relais zur redundanten Abschaltung der Batterie. Zusammen mit der 2nd Protection sorgt dieses System dafür, dass Ihre Batterie im Notfall sicher vom Netz getrennt wird. Der ESS Z bietet zudem eine umfassende Überwachung auf Zellebene, um Über- und Unterspannungen zu erkennen und die Batterie bei Bedarf abzuschalten. Dieses redundante Sicherheitssystem gewährleistet einen zuverlässigen Schutz vor Schäden und ermöglicht eine sichere Nutzung Ihrer Batterie. Mit seinem metallischen, doppelwandigen und geschlossenen Batteriegehäuse bietet der ESS Z einen sicheren Schutz vor Wiederinbetriebnahme nach Tiefentladung oder anderen signifikanten Schädigungen der Batterie. Darüber hinaus ist in jeder Zelle ein ""Current Interrupt-Device"" (CID) verbaut, um die Sicherheit weiter zu erhöhen. Langlebigkeit und Effizienz für Ihren Energiespeicher - Aktive Stromregelung und Einzelzelltemperaturüberwachung für eine lange Lebensdauer Um sicherzustellen, dass Ihr BMZ Energiespeicher ESS Z eine lange Lebensdauer hat und effizient arbeitet, verfügt er über eine aktive Stromregelung. Diese intelligente Funktion sorgt dafür, dass die Batterie stets optimal genutzt wird und gleichzeitig eine lange Lebensdauer gewährleistet ist. Durch das Derating wird der Stromfluss aktiv gesteuert, um Überlastungen zu vermeiden und die Langlebigkeit der Batterie zu erhöhen. Ein weiterer wichtiger Aspekt der Leistungsfähigkeit des ESS Z ist die Einzelzelltemperaturüberwachung. Jede Zelle wird kontinuierlich auf ihre Temperatur überwacht, um eine optimale Betriebstemperatur sicherzustellen. Dadurch wird eine gleichmäßige Verteilung der Wärme gewährleistet und Überhitzung oder Unterhitzung einzelner Zellen vermieden. Diese innovative Technologie trägt zur Effizienz und Langlebigkeit Ihres Energiespeichers bei. Technische Daten: Spannung: 12 V Kapazität: 2,9Ah (20h) Faston Anschlüsse 4,8mm Länge: 79mm Breite: 56mm Höhe: 99mm max. Höhe 106mm Energieinhalt (nom.) 8,87 kWh Energieinhalt (nutzbar) 7,1 kWh Vollzyklen 5000 Battery Management system Überwachung Zellspannung, Zelltemperatur, Strom, Derating und passives Balancing Energiedichte (Gewicht) 90,5 kWh Wirkungsgrad 85% Kapazität (nom.) 162 Ah Kapazität (nutzbar) 129,6 Ah Nennspannung 54,0V Breite 638 mm Tiefe 487 mm Höhe 421 mm Ladeschlussspannung 61,5V Gewicht 98 kg Entladeschlussspannung 45,0V Maximaler Ladestrom 81A Maximale Entladeleistung 300A (3 sek) Kommunikation CAN SMA Protokoll Batterie Chemie Li-Ion NCA Entladungstiefe 80% DOD3795,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Energieinhalt von Erdgas?
Der Energieinhalt von Erdgas variiert je nach Zusammensetzung, kann aber durchschnittlich etwa 35,17 Megajoule pro Kubikmeter betragen. Dies entspricht etwa 9,76 Kilowattstunden. Erdgas hat einen höheren Energieinhalt als andere fossile Brennstoffe wie Kohle oder Heizöl. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
Ähnliche Suchbegriffe für Energieinhalt
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
-
Was braucht die Bank fur Kredit?
Was braucht die Bank für Kredit? Die Bank benötigt in der Regel Informationen über die Bonität des Kreditnehmers, wie z.B. Einkommensnachweise, Kreditwürdigkeit und finanzielle Verpflichtungen. Außerdem wird oft eine Schufa-Auskunft eingeholt, um die Zahlungsfähigkeit des Kreditnehmers zu überprüfen. Darüber hinaus können Sicherheiten wie z.B. Immobilien oder Wertpapiere erforderlich sein, um das Ausfallrisiko für die Bank zu minimieren. Auch die Höhe des gewünschten Kreditbetrags und die Laufzeit spielen eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.