Domain ibkx.de kaufen?
Wir ziehen mit dem Projekt
ibkx.de um.
Sind Sie am Kauf der Domain
ibkx.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibkx.de kaufen?
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **

Ähnliche Suchbegriffe für Isthmus
Top-Angebote
Produkte zum Begriff Isthmus:
-
Patagonia - Isthmus Parka - Parka Gr L olivWasserabweisende Kunstfaserparka für Freizeitvergnügen - Farbe: Oliv; Gr: L; Highlights: Kapuze, Stretch, Isolierend; geeignet für Wandern, Alltag; Material: Hauptmaterial: 100% Polyamid, Füllmaterial: 100% Polyester, Innenmaterial: 100% Polyester,...279,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Patagonia - Isthmus Parka - Parka Gr M olivWasserabweisende Kunstfaserparka für Freizeitvergnügen - Farbe: Oliv; Gr: M; Highlights: Kapuze, Stretch, Isolierend; geeignet für Wandern, Alltag; Material: Hauptmaterial: 100% Polyamid, Füllmaterial: 100% Polyester, Innenmaterial: 100% Polyester,...279,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **

Was braucht die Bank fur Kredit?
Was braucht die Bank für Kredit? Die Bank benötigt in der Regel Informationen über die Bonität des Kreditnehmers, wie z.B. Einkommensnachweise, Kreditwürdigkeit und finanzielle Verpflichtungen. Außerdem wird oft eine Schufa-Auskunft eingeholt, um die Zahlungsfähigkeit des Kreditnehmers zu überprüfen. Darüber hinaus können Sicherheiten wie z.B. Immobilien oder Wertpapiere erforderlich sein, um das Ausfallrisiko für die Bank zu minimieren. Auch die Höhe des gewünschten Kreditbetrags und die Laufzeit spielen eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. **
Wie bucht eine Bank einen Kredit?
Eine Bank bucht einen Kredit, indem sie die Kreditsumme als Aktivposten in ihrer Bilanz verbucht. Gleichzeitig wird die entsprechende Schuld als Passivposten erfasst. Die Zinsen, die der Kreditnehmer zahlen muss, werden als Erträge für die Bank verbucht. Die Rückzahlungen des Kredits werden als Reduzierung des Kreditbetrags in der Bilanz erfasst. Die Buchungen erfolgen nach den geltenden Rechnungslegungsvorschriften und internen Richtlinien der Bank. **
Top-Angebote
Produkte zum Begriff Isthmus:
-
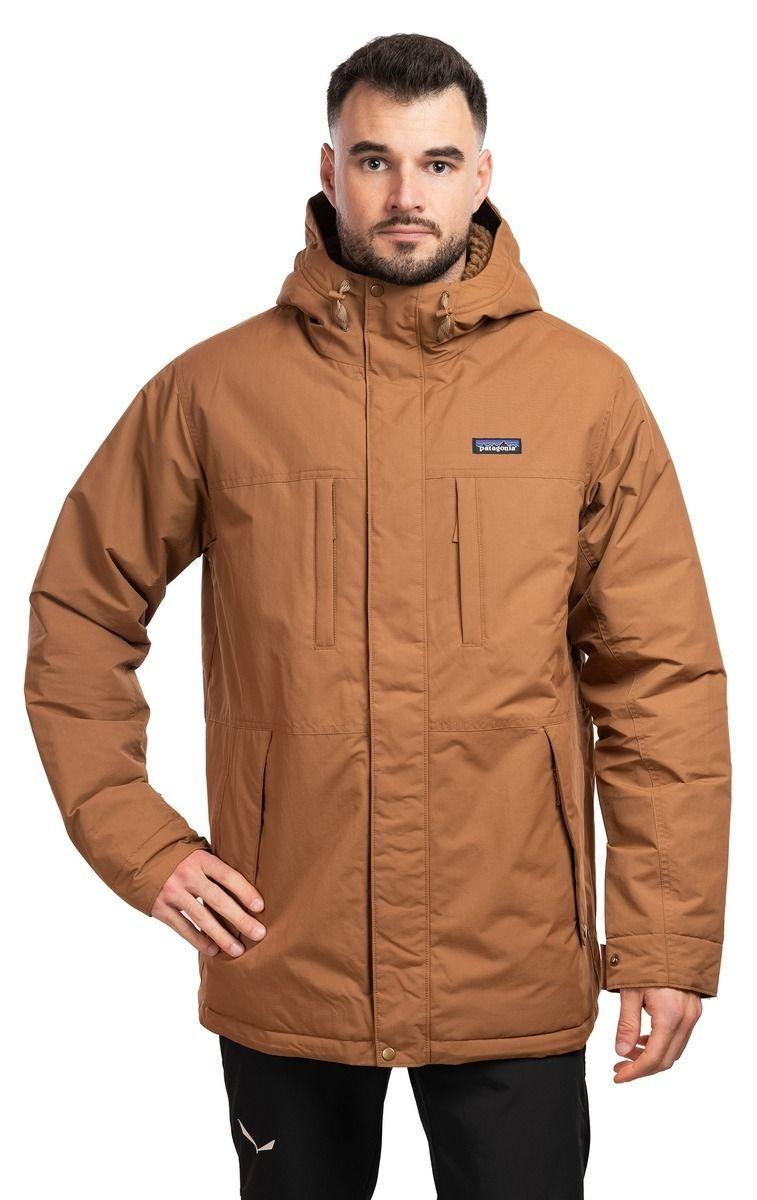
Herren-Outdoorjacke Patagonia Isthmus Parka mHerren-Outdoorjacke Patagonia Isthmus Parka m Eine vielseitige Parka-Jacke für die ÜbergangszeitenDie Isthmus Parka Jacke ist ein klassisches, vielseitiges Modell, das an den Stil der 1960er Jahre anknüpft. Sie eignet sich sowohl für Outdoor-Aktivitäten wie Spaziergänge oder leichte Wanderungen als auch als Stadtjacke in der Übergangszeit und bei mildem Winterwetter. Die Jacke ist warm, regenfest und bietet guten Windschutz.Das strapazierfähige und widerstandsfähige Nylon NetPlus, aus dem die Jacke gefertigt ist, stammt zu 100 % aus recycelten Fischernetzen. Durch dessen Verwendung trägt Patagonia zur Verbesserung der Sauberkeit der Meeresgewässer bei. Das Futter am Rumpf und an der Kapuze besteht aus weichem, langflorigem Fleece, das für Wärme und Tragekomfort sorgt. Die Ärmel sind hingegen mit einem Polyesterfutter ausgekleidet und mit der synthetischen Thermogreen-Wattierung isoliert. Genau wie das Außenmaterial stammen auch alle anderen Bestandteile aus recycelten Materialien, und302,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PATAGONIA M's Isthmus Parka S Deer BrownDiese warme, zeitlose und vielseitige Kapuzenparka in bester Patagonia-Tradition ist von einer Jacke inspiriert, die in den frühen 80er Jahren hergestellt wurde. Die heutige wind- und wetterfeste Version besteht aus 100% NetPlus® Recycling-Nylon, das aus alten Fischnetzen gewonnen wird, um die Plastikverschmutzung der Meere zu verringern. Der Parka hat eine dauerhaft wasserabweisende DWR-Imprägnierung, hergestellt ohne den Einsatz von PFAS. Für beste Wärme sind Kapuze und Rumpf mit 100% recyceltem Polyesterfleece gefüttert, die Ärmel sind mit 60 g/m2 Thermogreen™ aus 100% Recycling-Polyester isoliert. Hergestellt in einem Fair Trade Certified™-Betrieb. Merkmale Strapazierfähiges Faille-Hauptmaterial aus Recycling-Nylon mit Thermogreen™ Isolierung Regulierbare, dreiteilige Kapuze mit Fleecefutter Zweiwege Front-Zipper mit außenliegender Windleiste mit verdeckten Druckknöpfen Zwei paspelierte Zipper-Brusttaschen Zwei Zippertaschen für die Hände mit seitlichem Eingriff und sicheren Druckknopfklappen Brustinnentasche mit Zipper Verstellbare Bündchen mit Druckknopf-Laschen Hergestellt in einem Fair Trade Certified™-Betrieb, d. h. dass die NäherInnen einen Zuschlag bekommen Hergestellt in Vietnam Gewicht: 1168 g219,00 €*Versand: 1,95 €Sichere Weiterleitung zum Anbieter
-
Patagonia - Isthmus Parka - Parka Gr L olivWasserabweisende Kunstfaserparka für Freizeitvergnügen - Farbe: Oliv; Gr: L; Highlights: Kapuze, Stretch, Isolierend; geeignet für Wandern, Alltag; Material: Hauptmaterial: 100% Polyamid, Füllmaterial: 100% Polyester, Innenmaterial: 100% Polyester,...279,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Patagonia - Isthmus Parka - Parka Gr M olivWasserabweisende Kunstfaserparka für Freizeitvergnügen - Farbe: Oliv; Gr: M; Highlights: Kapuze, Stretch, Isolierend; geeignet für Wandern, Alltag; Material: Hauptmaterial: 100% Polyamid, Füllmaterial: 100% Polyester, Innenmaterial: 100% Polyester,...279,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
Ähnliche Suchbegriffe für Isthmus
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PATAGONIA M's Isthmus Parka M Deer BrownDiese warme, zeitlose und vielseitige Kapuzenparka in bester Patagonia-Tradition ist von einer Jacke inspiriert, die in den frühen 80er Jahren hergestellt wurde. Die heutige wind- und wetterfeste Version besteht aus 100% NetPlus® Recycling-Nylon, das aus alten Fischnetzen gewonnen wird, um die Plastikverschmutzung der Meere zu verringern. Der Parka hat eine dauerhaft wasserabweisende DWR-Imprägnierung, hergestellt ohne den Einsatz von PFAS. Für beste Wärme sind Kapuze und Rumpf mit 100% recyceltem Polyesterfleece gefüttert, die Ärmel sind mit 60 g/m2 Thermogreen™ aus 100% Recycling-Polyester isoliert. Hergestellt in einem Fair Trade Certified™-Betrieb. Merkmale Strapazierfähiges Faille-Hauptmaterial aus Recycling-Nylon mit Thermogreen™ Isolierung Regulierbare, dreiteilige Kapuze mit Fleecefutter Zweiwege Front-Zipper mit außenliegender Windleiste mit verdeckten Druckknöpfen Zwei paspelierte Zipper-Brusttaschen Zwei Zippertaschen für die Hände mit seitlichem Eingriff und sicheren Druckknopfklappen Brustinnentasche mit Zipper Verstellbare Bündchen mit Druckknopf-Laschen Hergestellt in einem Fair Trade Certified™-Betrieb, d. h. dass die NäherInnen einen Zuschlag bekommen Hergestellt in Vietnam Gewicht: 1168 g219,00 €*Versand: 1,95 €Sichere Weiterleitung zum Anbieter
-
PATAGONIA M's Isthmus Parka L Deer BrownDiese warme, zeitlose und vielseitige Kapuzenparka in bester Patagonia-Tradition ist von einer Jacke inspiriert, die in den frühen 80er Jahren hergestellt wurde. Die heutige wind- und wetterfeste Version besteht aus 100% NetPlus® Recycling-Nylon, das aus alten Fischnetzen gewonnen wird, um die Plastikverschmutzung der Meere zu verringern. Der Parka hat eine dauerhaft wasserabweisende DWR-Imprägnierung, hergestellt ohne den Einsatz von PFAS. Für beste Wärme sind Kapuze und Rumpf mit 100% recyceltem Polyesterfleece gefüttert, die Ärmel sind mit 60 g/m2 Thermogreen™ aus 100% Recycling-Polyester isoliert. Hergestellt in einem Fair Trade Certified™-Betrieb. Merkmale Strapazierfähiges Faille-Hauptmaterial aus Recycling-Nylon mit Thermogreen™ Isolierung Regulierbare, dreiteilige Kapuze mit Fleecefutter Zweiwege Front-Zipper mit außenliegender Windleiste mit verdeckten Druckknöpfen Zwei paspelierte Zipper-Brusttaschen Zwei Zippertaschen für die Hände mit seitlichem Eingriff und sicheren Druckknopfklappen Brustinnentasche mit Zipper Verstellbare Bündchen mit Druckknopf-Laschen Hergestellt in einem Fair Trade Certified™-Betrieb, d. h. dass die NäherInnen einen Zuschlag bekommen Hergestellt in Vietnam Gewicht: 1168 g219,00 €*Versand: 1,95 €Sichere Weiterleitung zum Anbieter
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
-
Was braucht die Bank fur Kredit?
Was braucht die Bank für Kredit? Die Bank benötigt in der Regel Informationen über die Bonität des Kreditnehmers, wie z.B. Einkommensnachweise, Kreditwürdigkeit und finanzielle Verpflichtungen. Außerdem wird oft eine Schufa-Auskunft eingeholt, um die Zahlungsfähigkeit des Kreditnehmers zu überprüfen. Darüber hinaus können Sicherheiten wie z.B. Immobilien oder Wertpapiere erforderlich sein, um das Ausfallrisiko für die Bank zu minimieren. Auch die Höhe des gewünschten Kreditbetrags und die Laufzeit spielen eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. **
-
Wie bucht eine Bank einen Kredit?
Eine Bank bucht einen Kredit, indem sie die Kreditsumme als Aktivposten in ihrer Bilanz verbucht. Gleichzeitig wird die entsprechende Schuld als Passivposten erfasst. Die Zinsen, die der Kreditnehmer zahlen muss, werden als Erträge für die Bank verbucht. Die Rückzahlungen des Kredits werden als Reduzierung des Kreditbetrags in der Bilanz erfasst. Die Buchungen erfolgen nach den geltenden Rechnungslegungsvorschriften und internen Richtlinien der Bank. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.