Domain ibkx.de kaufen?
Wir ziehen mit dem Projekt
ibkx.de um.
Sind Sie am Kauf der Domain
ibkx.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibkx.de kaufen?
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **


Ähnliche Suchbegriffe für Occupancy
Top-Angebote
Produkte zum Begriff Occupancy:
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
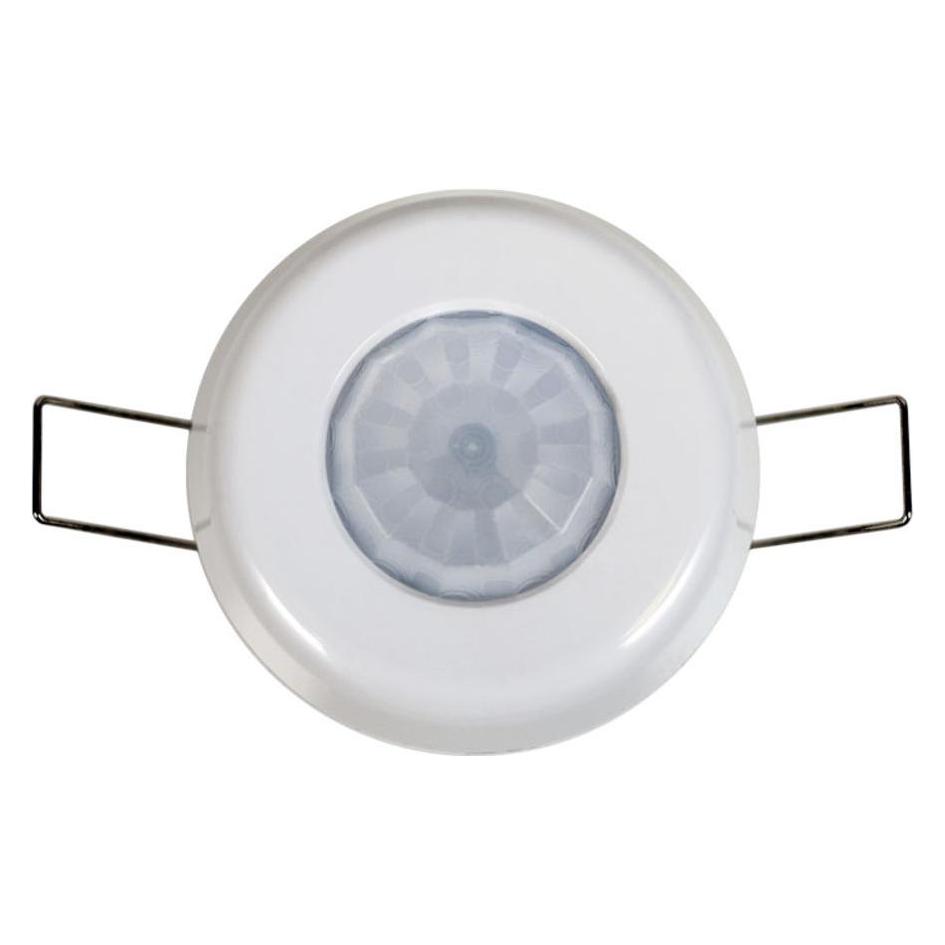
B.E.G. Occupancy detector pd4-m-1c-c-smProdukt: PD4-M-1C-K-P (92587) Präsenz-/Bewegungsmelder LUXOMAT PD4-M-1C-K-P zur Montage in fester Decke oder PL-Dose, mit schmalem Erfassungsbereich speziell für Korridore. Kraftvolles Relais zum Einschalten von Lampen mit hohem Verbrauch. Insbesondere ein optisches System zur Erkennung kleinster Bewegungen. Serienproduktion Impulsfunktion Anwendungsbeispiele: Überwachung langer Flure usw. Versorgungsspannung: 230V ~ ± 10%, Erfassung: 360 ° Bereich (um): - sitzend Ø 6,40 m - quer Ø 24,00 m - Kopf Ø 8,00 m Schutzklasse: IP20 / Klasse II / CE, Abmessungen: Ø 97 x H103 mm Umgebungstemperatur:-25°C bis +50°C Gehäuse UV-beständiges Hochwertiges Polycarbonat Kanal1 (Lichtsteuerung), Maximalbelastbarkeit :2300 W Leistungsfaktormesswert =1 ,1150 VA Leistungsfaktormesswert=0.5 Zeiteinstellungen :15 Sek.-30 Min oder gepulst Helligkeitswert :10-2000 Lux Stromverbrauch:>0.5W122,94 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter



-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **

Was braucht die Bank fur Kredit?
Was braucht die Bank für Kredit? Die Bank benötigt in der Regel Informationen über die Bonität des Kreditnehmers, wie z.B. Einkommensnachweise, Kreditwürdigkeit und finanzielle Verpflichtungen. Außerdem wird oft eine Schufa-Auskunft eingeholt, um die Zahlungsfähigkeit des Kreditnehmers zu überprüfen. Darüber hinaus können Sicherheiten wie z.B. Immobilien oder Wertpapiere erforderlich sein, um das Ausfallrisiko für die Bank zu minimieren. Auch die Höhe des gewünschten Kreditbetrags und die Laufzeit spielen eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. **
Wie bucht eine Bank einen Kredit?
Eine Bank bucht einen Kredit, indem sie die Kreditsumme als Aktivposten in ihrer Bilanz verbucht. Gleichzeitig wird die entsprechende Schuld als Passivposten erfasst. Die Zinsen, die der Kreditnehmer zahlen muss, werden als Erträge für die Bank verbucht. Die Rückzahlungen des Kredits werden als Reduzierung des Kreditbetrags in der Bilanz erfasst. Die Buchungen erfolgen nach den geltenden Rechnungslegungsvorschriften und internen Richtlinien der Bank. **
Top-Angebote
Produkte zum Begriff Occupancy:
-
B.E.G. Occupancy detector pd3n-1c/smProduct: PD3N-1C-P (92190) Motion detector LUXOMAT PD3N-1C for attachment to the wall mounting to ceiling, PL-box and the wall. A channel for ignition of light. Thick relay for ignition of lamps with high consumption. In particular, an optical system for detecting the slightest movements. Series production impulse function. Application examples: monitoring of smaller surfaces such. stairwells, private garages, lobbies, restrooms. Power supply voltage: 230V ~ ± 10% Detection range: 360 ° Range (around) m: - across Ø 10.00 m - head Ø 6.00 m. Protection: IP44 / Class II / CE Dimensions: Ø 106 x H 53 mm. Ambient temperature: -25 ° C to + 50 ° C. Housing: UV-resistant polycarbonate high-quality. Remote controllable: IR PD3N, IR-PD-Mini. Channel 1 Max Load: 2300 W, power factor measure = 1, 1150 VA, power factor measure = 0.5. Time settings: 30 sec. - 30 min. or pulsed. Brightness Value: 10-2000 Lux. Power consumption:> 0.5W69,67 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
B.E.G. Occupancy detector pd4/s-gh/smProdukt: PD4-S-GH-P (92265) Präsenzmelder LUXOMAT PD4-S- GH, Slave mit ovaler Erfassungsreichweite und der Möglichkeit zur Montage in fester Decke oder PL-Dose. Großes Einsparungspotenzial besonders in großen Räumen und bei der Überwachung großer Flächen. Es erfordert nur einen Master zum Zünden von Licht und Belüftungsmöglichkeiten zur Erkennung von Bewegungen in allen lokalen Segmenten mit Slaves-Pulssignal an den Master der erkannten Bewegungen. Erkennung von Bewegungen unabhängig von der Umgebungshelligkeit. Keine Einstellungsgegenstände am Slave. Sensor und Leistungsteil in einem Gehäuse. Anwendungsbeispiele: Überwachung von Lagern und Lagerhallen mit hohen Regalen, wo die Montagehöhe groß ist. Netzspannung: 230V ~ ± 10%. Erfassungsreichweite: 360 ° .Rækkevidde (ca.) im - über Ø 44,00 m Schutzart: IP20 / Klasse II / CE Abmessungen: Ø 98 x H 63 mm Umgebungstemperatur:-25 ° C bis +50 ° C Gehäusematerialien UV-beständiges Polycarbonat hoher Qualität Slave-Ausgang Sklaven-Gerät :230 V Leistungsaufnahme:>0,5W.95,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
Ähnliche Suchbegriffe für Occupancy
-
B.E.G. Occupancy detector pd4-m-1c-c-smProdukt: PD4-M-1C-K-P (92587) Präsenz-/Bewegungsmelder LUXOMAT PD4-M-1C-K-P zur Montage in fester Decke oder PL-Dose, mit schmalem Erfassungsbereich speziell für Korridore. Kraftvolles Relais zum Einschalten von Lampen mit hohem Verbrauch. Insbesondere ein optisches System zur Erkennung kleinster Bewegungen. Serienproduktion Impulsfunktion Anwendungsbeispiele: Überwachung langer Flure usw. Versorgungsspannung: 230V ~ ± 10%, Erfassung: 360 ° Bereich (um): - sitzend Ø 6,40 m - quer Ø 24,00 m - Kopf Ø 8,00 m Schutzklasse: IP20 / Klasse II / CE, Abmessungen: Ø 97 x H103 mm Umgebungstemperatur:-25°C bis +50°C Gehäuse UV-beständiges Hochwertiges Polycarbonat Kanal1 (Lichtsteuerung), Maximalbelastbarkeit :2300 W Leistungsfaktormesswert =1 ,1150 VA Leistungsfaktormesswert=0.5 Zeiteinstellungen :15 Sek.-30 Min oder gepulst Helligkeitswert :10-2000 Lux Stromverbrauch:>0.5W122,94 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Milesight, Bewegungsmelder, Bathroom Occupancy Sensor, VS330-868M (8 m)Der Milesight Bathroom Occupancy Sensor VS330-868M ist ein hochentwickelter Bewegungsmelder, der speziell für die Überwachung der Belegung von Badezimmern konzipiert wurde. Mit modernster LoRaWAN-Technologie und Time-of-Flight (ToF) Sensorik ausgestattet, ermöglicht dieser Sensor eine präzise Erfassung der Anwesenheit von Personen in Innenräumen. Er eignet sich hervorragend für verschiedene Anwendungen, bei denen die Überwachung der Belegung von Bedeutung ist, um den Energieverbrauch zu optimieren und die Hygiene zu verbessern. Der VS330-868M ist batteriebetrieben, was eine flexible Installation ohne aufwendige Verkabelung ermöglicht. Seine robuste Bauweise und die einfache Integration in bestehende IoT-Systeme machen ihn zu einer zuverlässigen Lösung für moderne Gebäude. - LoRaWAN-Technologie für erweiterte Reichweite und zuverlässige Kommunikation - Time-of-Flight (ToF) Sensorik für präzise Anwesenheitserkennung - Batteriebetriebene Lösung für flexible und einfache Installation.110,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elsys EMS DESK Temperature Humidity Desk occupancy, Wetterstation ZubehörDer ELSYS EMS2 Desk ist ein innovativer kabelloser LoRaWAN-Sensor, der speziell für die Überwachung von Schreibtischbelegung, Temperatur und Luftfeuchtigkeit in Innenräumen entwickelt wurde. Mit seinem kompakten und unauffälligen Design lässt sich der Sensor problemlos unter Schreibtischen installieren, wodurch er in Büro-, öffentlichen und privaten Umgebungen kaum wahrnehmbar ist. Das Gerät zeichnet sich durch eine lange Batterielaufzeit aus, die über 10 Jahre beträgt, und ermöglicht einen einfachen Batteriewechsel. Die Konfiguration des Sensors erfolgt bequem über NFC mit einem Smartphone oder durch Downlink-Kommunikation. Der EMS2 Desk liefert präzise Messwerte für Facility Management und Raumoptimierung, indem er Temperaturwerte von -10 °C bis 60 °C mit einer Genauigkeit von ±0,3 °C sowie Luftfeuchtigkeitsmessungen von 0 % bis 100 % relativer Feuchte mit ±3 % Genauigkeit bereitstellt. Die passive Infrarottechnologie zur Schreibtischbelegungserkennung bietet ein 120-Grad-Sichtfeld und sorgt für zuverlässige Datenübertragung. - Kabelloser LoRaWAN-Sensor für Innenräume - Lange Batterielaufzeit von über 10 Jahren - Einfache Sensorkonfiguration per NFC oder Downlink - Präzise Messwerte für Temperatur und Luftfeuchtigkeit.91,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
-
Was braucht die Bank fur Kredit?
Was braucht die Bank für Kredit? Die Bank benötigt in der Regel Informationen über die Bonität des Kreditnehmers, wie z.B. Einkommensnachweise, Kreditwürdigkeit und finanzielle Verpflichtungen. Außerdem wird oft eine Schufa-Auskunft eingeholt, um die Zahlungsfähigkeit des Kreditnehmers zu überprüfen. Darüber hinaus können Sicherheiten wie z.B. Immobilien oder Wertpapiere erforderlich sein, um das Ausfallrisiko für die Bank zu minimieren. Auch die Höhe des gewünschten Kreditbetrags und die Laufzeit spielen eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. **
-
Wie bucht eine Bank einen Kredit?
Eine Bank bucht einen Kredit, indem sie die Kreditsumme als Aktivposten in ihrer Bilanz verbucht. Gleichzeitig wird die entsprechende Schuld als Passivposten erfasst. Die Zinsen, die der Kreditnehmer zahlen muss, werden als Erträge für die Bank verbucht. Die Rückzahlungen des Kredits werden als Reduzierung des Kreditbetrags in der Bilanz erfasst. Die Buchungen erfolgen nach den geltenden Rechnungslegungsvorschriften und internen Richtlinien der Bank. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.