Domain ibkx.de kaufen?
Wir ziehen mit dem Projekt
ibkx.de um.
Sind Sie am Kauf der Domain
ibkx.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibkx.de kaufen?
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **

Ähnliche Suchbegriffe für Sequencer
Top-Angebote
Produkte zum Begriff Sequencer:
-
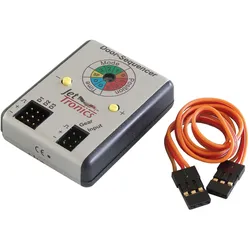
Jet-Tronic door-sequencerIhr Modell hat eine komplizierte Fahrwerksklappensteuerung? Vor dem Start steht das Modell auf der Piste, das Fahrwerk ist ausgefahren, die Fahrwerksklappen jedoch zu. Nach dem Abheben soll nun folgendes ablaufen: Klappen auf, Fahrwerk einfahren, Klappen zu. Beim Landen muss alles genau umgekehrt ablaufen: Klappen auf, Fahrwerk ausfahren, Klappen zu. Für unseren Sequenzer sind solche Abfolgen kein Problem! Unser Doorsequencer ist eine Weiterentwicklung aus einer seit 10 Jahren eingesetzten Klappensteuerung. Sie besitzt folgende Eigenschaften: Leichte Programmierung mit Hilfe eines Drehgebers und eines Codierschalters. Schaltpunkt justierbar, dadurch Mehrfachverwendungen auf einem Kanal möglich. Drei Betriebsarten: Mode 1: Klappen auf, Fahrwerk ausfahren, Klappen zu. Klappen auf, Fahrwerk einfahren, Klappen zu. Mode 2: Klappen auf, Fahrwerk ausfahren, Klappe bleibt auf. Klappen auf, Fahrwerk einfahren, Klappe zu. Mode 3: Hauptfahrwerkslappen auf, Fahrwerk ausfahren, Klappen schliessen. Bugfahrwerksklappe auf, Fahrwerk ausfahren, Klappe bleibt auf. Features: 3 Klappenausgänge, 1 Fahrwerksausgang, 3 Betriebsarten für alle Einsatzmöglichkeiten, Endposition, Richtung und Zeiten aller Servos programmierbar, Ausschalterinnerung, kein Programmiergerät erforderlich.77,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE Sequencer & Conditioner IEC13GUDE Power Sequencer & Conditioner IEC13 - 19" Stromverteiler mit kontrollierter Schaltsequenz, Anschlüsse: 6x IEC C13, 1x Klinkenanschluss für externen Taster, Überspannungsschutz Typ 3 (gemäß EN61643-1), Netzfilter, RFI/EMI-Filter, Noise-Filter, Geräuschsfilter, Sequenzielles Ein- und Ausschalten angeschlossener Lasten mit einer Verzögerung von 3s, individuell einstellbares Zeitintervall für jeden Lastausgang, Kabellänge: 2 Meter, Einbauhöhe: 1 HE, Abmessungen (BxHxT): 439 x 44 x 112 mm, passender Klinkenadapter: 518375 (nicht im Lieferumfang enthalten)289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erica Synths Drum SequencerErica Synths Drum Sequencer; Eurorack Modul; Sequenzer für Drums und Basslines im X0X Stil; 16 Trigger-Kanäle; 12 Spuren mit Accent-Ausgängen; CV- und Gate-Spur; max. Pattern-Länge: 64 Schritte; zwei LFOs sowie verschiedene Abspiel- und Zufallsfunktionen; Anschlüsse: 16x Trigger-Ausgang, 12x Accent-Ausgang, CV-Ausgang, Gate-Ausgang, 2x LFO-Ausgang, MIDI-Eingang, Clock-Eingang, Reset-Eingang und Clock-Ausgang; LED Display; Strombedarf: 152 mA (+12V), 56 mA (-12V); Abmessungen: 42 TE / HP x 30 mm (BxT), 3 HE579,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
Was braucht die Bank fur Kredit?
Was braucht die Bank für Kredit? Die Bank benötigt in der Regel Informationen über die Bonität des Kreditnehmers, wie z.B. Einkommensnachweise, Kreditwürdigkeit und finanzielle Verpflichtungen. Außerdem wird oft eine Schufa-Auskunft eingeholt, um die Zahlungsfähigkeit des Kreditnehmers zu überprüfen. Darüber hinaus können Sicherheiten wie z.B. Immobilien oder Wertpapiere erforderlich sein, um das Ausfallrisiko für die Bank zu minimieren. Auch die Höhe des gewünschten Kreditbetrags und die Laufzeit spielen eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. **
Wie bucht eine Bank einen Kredit?
Eine Bank bucht einen Kredit, indem sie die Kreditsumme als Aktivposten in ihrer Bilanz verbucht. Gleichzeitig wird die entsprechende Schuld als Passivposten erfasst. Die Zinsen, die der Kreditnehmer zahlen muss, werden als Erträge für die Bank verbucht. Die Rückzahlungen des Kredits werden als Reduzierung des Kreditbetrags in der Bilanz erfasst. Die Buchungen erfolgen nach den geltenden Rechnungslegungsvorschriften und internen Richtlinien der Bank. **
Top-Angebote
Produkte zum Begriff Sequencer:
-
Behringer 182 SequencerBehringer 182 Sequencer; Eurorack Modul; Analog-Sequenzer; zwei Kanäle mit je 8 Schritten; Kanäle in Serie schaltbar für 16 Schritte; Schrittzahl zwischen 1-8 Schritten einstellbar; Start/Stop Taster; Regler für Tempo, Gate-Zeit und Delay (Portamento); CV-Ausgang pro Kanal, Gate-Ausgang, Tempo-CV-Eingang, Trigger-Eingang & -Ausgang; Strombedarf: 30mA (+12V) / 30mA (-12V); Breite: 16 TE; Tiefe: 43mm44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
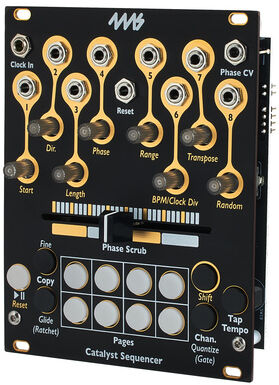
4ms Catalyst Sequencer4ms Catalyst Sequencer; Eurorack Modul; 8-Kanal Step-Sequenzer; jeder Kanal kann entweder Steuerspannung (Bereich: -5V bis +10V) oder Gate-Signale ausgeben; die Schritte können sequenziell per Clock-Signal abgespielt oder per Phase-Scrub-Schieberegler oder Phase CV direkt angewählt werden; pro Kanal einstellbar: Länge (1-64 Steps), Start, Abspielrichtung, Phase, Transponierung, Clock-Teiler und Zufall/Wahrscheinlichkeit; Quantizer mit 14 Skalen pro Kanal wählbar; einstellbare Pulsweite und Swing pro Step im Gate-Modus; 8 Speicherplätze für Sequenzen; 8 CV- oder Gate-Ausgänge; Clock- und Reset-Eingang; Tap Tempo Taster; Strombedarf: 60mA (+12V) /25mA (-12V); Breite: 20TE; Tiefe: 24mm379,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jet-Tronic door-sequencerIhr Modell hat eine komplizierte Fahrwerksklappensteuerung? Vor dem Start steht das Modell auf der Piste, das Fahrwerk ist ausgefahren, die Fahrwerksklappen jedoch zu. Nach dem Abheben soll nun folgendes ablaufen: Klappen auf, Fahrwerk einfahren, Klappen zu. Beim Landen muss alles genau umgekehrt ablaufen: Klappen auf, Fahrwerk ausfahren, Klappen zu. Für unseren Sequenzer sind solche Abfolgen kein Problem! Unser Doorsequencer ist eine Weiterentwicklung aus einer seit 10 Jahren eingesetzten Klappensteuerung. Sie besitzt folgende Eigenschaften: Leichte Programmierung mit Hilfe eines Drehgebers und eines Codierschalters. Schaltpunkt justierbar, dadurch Mehrfachverwendungen auf einem Kanal möglich. Drei Betriebsarten: Mode 1: Klappen auf, Fahrwerk ausfahren, Klappen zu. Klappen auf, Fahrwerk einfahren, Klappen zu. Mode 2: Klappen auf, Fahrwerk ausfahren, Klappe bleibt auf. Klappen auf, Fahrwerk einfahren, Klappe zu. Mode 3: Hauptfahrwerkslappen auf, Fahrwerk ausfahren, Klappen schliessen. Bugfahrwerksklappe auf, Fahrwerk ausfahren, Klappe bleibt auf. Features: 3 Klappenausgänge, 1 Fahrwerksausgang, 3 Betriebsarten für alle Einsatzmöglichkeiten, Endposition, Richtung und Zeiten aller Servos programmierbar, Ausschalterinnerung, kein Programmiergerät erforderlich.77,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
Ähnliche Suchbegriffe für Sequencer
-
GUDE Sequencer & Conditioner IEC13GUDE Power Sequencer & Conditioner IEC13 - 19" Stromverteiler mit kontrollierter Schaltsequenz, Anschlüsse: 6x IEC C13, 1x Klinkenanschluss für externen Taster, Überspannungsschutz Typ 3 (gemäß EN61643-1), Netzfilter, RFI/EMI-Filter, Noise-Filter, Geräuschsfilter, Sequenzielles Ein- und Ausschalten angeschlossener Lasten mit einer Verzögerung von 3s, individuell einstellbares Zeitintervall für jeden Lastausgang, Kabellänge: 2 Meter, Einbauhöhe: 1 HE, Abmessungen (BxHxT): 439 x 44 x 112 mm, passender Klinkenadapter: 518375 (nicht im Lieferumfang enthalten)289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erica Synths Drum SequencerErica Synths Drum Sequencer; Eurorack Modul; Sequenzer für Drums und Basslines im X0X Stil; 16 Trigger-Kanäle; 12 Spuren mit Accent-Ausgängen; CV- und Gate-Spur; max. Pattern-Länge: 64 Schritte; zwei LFOs sowie verschiedene Abspiel- und Zufallsfunktionen; Anschlüsse: 16x Trigger-Ausgang, 12x Accent-Ausgang, CV-Ausgang, Gate-Ausgang, 2x LFO-Ausgang, MIDI-Eingang, Clock-Eingang, Reset-Eingang und Clock-Ausgang; LED Display; Strombedarf: 152 mA (+12V), 56 mA (-12V); Abmessungen: 42 TE / HP x 30 mm (BxT), 3 HE579,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
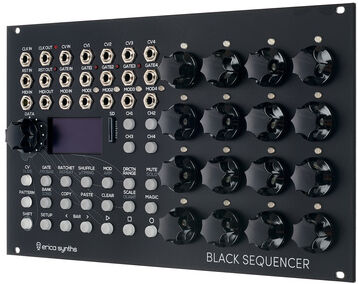
Erica Synths Black SequencerErica Synths Black Sequencer; Eurorack Modul; Stepsequenzer mit maximal 64 Steps; 4 Spuren, jeweils mit Ausgängen für Pitch-CV, Mod-CV und Gate ; 16 Bänke mit je 16 Pattern und 16 Songs; 16 Encoder zur Werteeingabe; Notenwert, Glide, Gate-Zeit und Modulationswert pro Step programmierbar; Wahrscheinlichkeit, Wiederholungen und Ratcheting pro Step programmierbar; Quantizer mit Preset- und Nutzer-Skalen; Microtuning; Shuffle und Clock-Teiler pro Spur einstellbar; Random-Funktion für alle Parameter; Festspannungen, Hüllkurven, LFOs oder Trigger über Modulation-CV Out programmierbar; Copy/Paste für alle Parameter; Tap Tempo; SD Card Slot; Strombedarf: 145mA (+12V) / 25mA (-12V); Breite: 42TE; Tiefe: 25mm534,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
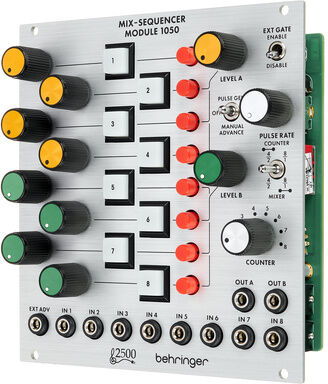
Behringer Mix-Sequencer Module 1050Behringer Mix-Sequencer Module 1050; Eurorack Modul; 8-Kanal Mixer, Sequencer und Sequential Switch; pro Kanal: Signal-Eingang, Abschwächer, Mute-Taster und Solo-Schalter; Maximale Schrittanzahl einstellbar; konfigurierbar für 2x4 oder 1x8 Betrieb; Master-Regler für jede Vierergruppe; interner Clock-Generator (0.5Hz - 150Hz); externer Clock-Eingang; Strombedarf: 110mA (+12V) / 20mA (-12V); Breite: 24 TE; Tiefe: 42mm73,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
-
Was braucht die Bank fur Kredit?
Was braucht die Bank für Kredit? Die Bank benötigt in der Regel Informationen über die Bonität des Kreditnehmers, wie z.B. Einkommensnachweise, Kreditwürdigkeit und finanzielle Verpflichtungen. Außerdem wird oft eine Schufa-Auskunft eingeholt, um die Zahlungsfähigkeit des Kreditnehmers zu überprüfen. Darüber hinaus können Sicherheiten wie z.B. Immobilien oder Wertpapiere erforderlich sein, um das Ausfallrisiko für die Bank zu minimieren. Auch die Höhe des gewünschten Kreditbetrags und die Laufzeit spielen eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. **
-
Wie bucht eine Bank einen Kredit?
Eine Bank bucht einen Kredit, indem sie die Kreditsumme als Aktivposten in ihrer Bilanz verbucht. Gleichzeitig wird die entsprechende Schuld als Passivposten erfasst. Die Zinsen, die der Kreditnehmer zahlen muss, werden als Erträge für die Bank verbucht. Die Rückzahlungen des Kredits werden als Reduzierung des Kreditbetrags in der Bilanz erfasst. Die Buchungen erfolgen nach den geltenden Rechnungslegungsvorschriften und internen Richtlinien der Bank. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.