Domain ibkx.de kaufen?
Wir ziehen mit dem Projekt
ibkx.de um.
Sind Sie am Kauf der Domain
ibkx.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibkx.de kaufen?
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **


Ähnliche Suchbegriffe für Spiking
Top-Angebote
Produkte zum Begriff Spiking:
-
Chickenhare and the treasure of Spiking-Beard - Nintendo Switch - Platformer - PEGI 7Platformer game Chickenhare and the treasure of Spiking-Beard bietet eine Abenteuerquest mit drei spielbaren Helden, Action- und Puzzle-Plattforming sowie farbenfrohen Welten zum Erkunden. Begleite Chickenhare und seine Freunde, während ihr um die Wette rennt, um sieben legendäre Kristalle vor Spiking Beard zu bergen, magische Länder erkundet, clevere Rätsel löst und dabei gut versteckte Geheimnisse entdeckt. Drei spielbare Helden mit einzigartigen Fähigkeiten: Chickenhare, Meg und Abe Epische Kristall-Quest mit Plattforming-Herausforderungen, Fallen und Gegnern Lebendige Schauplätze inklusive Schlossfluren, Höhlen und Pirateninseln voller Geheimnisse Action & Puzzle-Plattforming mit strategischem Charakterwechsel und dynamischem Leveldesign Familienfreundlicher Spaß mit Humor, Charme und zugänglichem Gameplay Genieße ein herzerwärmendes Abenteuer, das Erkundung, Rätsel und flüssige Plattformbewegung zu einer charmanten Reise verbindet.29,29 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
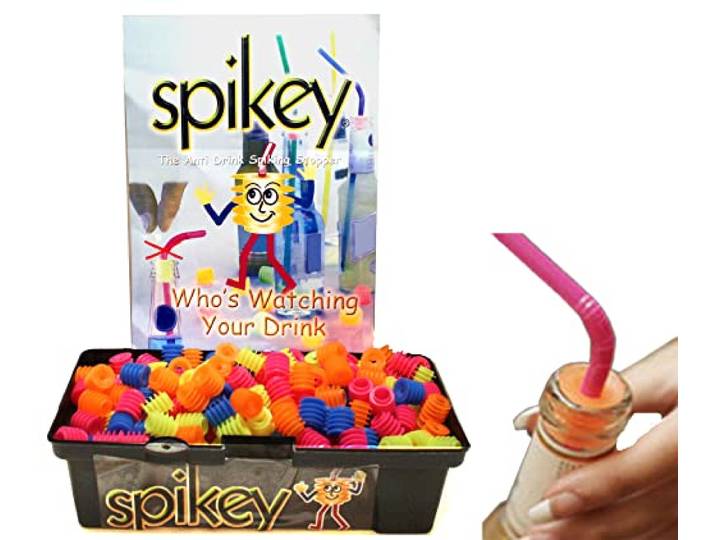
SPIKEY Anti-Drogen-Vergewaltigungs-Flaschenverschluss für Bars, Clubs, Kneipen, Spiking-Schutz (5000 x Spikey Flaschenverschlüsse)<p>Der <strong>SPIKEY Anti-Drogen-Vergewaltigungs-Flaschenverschluss</strong> bietet einen effektiven Schutz für Deine Getränke in Bars, Clubs und Kneipen. Mit einem Durchmesser von <strong>2 cm</strong> passt dieser innovative Flaschenverschluss auf die meisten Flaschen und sorgt dafür, dass Du unbesorgt Deinen Drink genießen kannst. Die <strong>SPIKEY Flaschenverschlüsse</strong> sind nicht nur praktisch, sondern auch <strong>recycelbar</strong> und somit umweltfreundlich. </p><p>Die Anwendung ist denkbar einfach: Lege den Flaschenverschluss auf die Flasche und setze Deinen Strohhalm ein. So wird das Risiko des ungewollten Zugriffs auf Dein Getränk erheblich reduziert. Diese wiederverwendbaren Verschlüsse sind eine sinnvolle Investition für alle, die Wert auf Sicherheit und Hygiene legen. </p><p>In einer <strong>mehrfarbigen</strong> Ausführung sind die SPIKEY Flaschenverschlüsse nicht nur funktional, sondern auch ein echter Hingucker. Schütze Deine Getränke und genieße unbeschwerte Abende mit Freunden, ohne Dir Sorgen um die Sicherheit Deiner Drinks machen zu müssen. </p>330,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
Was braucht die Bank fur Kredit?
Was braucht die Bank für Kredit? Die Bank benötigt in der Regel Informationen über die Bonität des Kreditnehmers, wie z.B. Einkommensnachweise, Kreditwürdigkeit und finanzielle Verpflichtungen. Außerdem wird oft eine Schufa-Auskunft eingeholt, um die Zahlungsfähigkeit des Kreditnehmers zu überprüfen. Darüber hinaus können Sicherheiten wie z.B. Immobilien oder Wertpapiere erforderlich sein, um das Ausfallrisiko für die Bank zu minimieren. Auch die Höhe des gewünschten Kreditbetrags und die Laufzeit spielen eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. **
Wie bucht eine Bank einen Kredit?
Eine Bank bucht einen Kredit, indem sie die Kreditsumme als Aktivposten in ihrer Bilanz verbucht. Gleichzeitig wird die entsprechende Schuld als Passivposten erfasst. Die Zinsen, die der Kreditnehmer zahlen muss, werden als Erträge für die Bank verbucht. Die Rückzahlungen des Kredits werden als Reduzierung des Kreditbetrags in der Bilanz erfasst. Die Buchungen erfolgen nach den geltenden Rechnungslegungsvorschriften und internen Richtlinien der Bank. **
Top-Angebote
Produkte zum Begriff Spiking:
-
Scholz:Towards Safe Spiking Neural Netw, Fachbücher von Daniel ScholzDas Buch "Towards Safe Spiking Neural Networks" von Daniel Scholz bietet eine umfassende Analyse der Sicherheitsherausforderungen von Spiking Neural Networks (SNNs) im Bereich der Zeitreihendatenklassifikation. In dieser Dissertation werden innovative Ansätze zur Verbesserung der Sicherheit von SNNs vorgestellt, insbesondere durch selektive Vorhersage, die es ermöglicht, hochunsichere Eingaben abzulehnen und somit Fehler zu reduzieren. Zwei neuartige Methoden werden eingeführt: ein verlustbasierter Monitor, der riskante Eingaben identifiziert, ohne sich auf Ausgabewahrscheinlichkeiten zu stützen, und ein zeitbewusster Ansatz zur Konformitätsvorhersage, der zeitliche Unsicherheiten berücksichtigt, die von herkömmlichen Methoden übersehen werden. Die vorgestellten Methoden werden anhand von vier öffentlichen Datensätzen sowie von Infineons radarbasierter Gestensteuerung getestet und mit modernen Baseline-Methoden wie evidential deep learning (EDL) und neural network ensembles (NNEs) verglichen. Darüber hinaus wird die Anwendung in Echtzeitszenarien mit Streaming-Daten behandelt, wobei SNNs über gleitende Fenster und zustandsbehaftete Architekturen implementiert werden. Die Ergebnisse zeigen, dass die zustandsbehaftete Bereitstellung mehr Fehler erfasst als gleitende Fenster und dass EDL in der Balance zwischen Genauigkeit und Sicherheit übertrifft, während die Konformitätsvorhersage Sicherheitsverbesserungen mit minimalem Rechenaufwand bietet.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chickenhare and the treasure of Spiking-Beard - Nintendo Switch - Platformer - PEGI 7Platformer game Chickenhare and the treasure of Spiking-Beard bietet eine Abenteuerquest mit drei spielbaren Helden, Action- und Puzzle-Plattforming sowie farbenfrohen Welten zum Erkunden. Begleite Chickenhare und seine Freunde, während ihr um die Wette rennt, um sieben legendäre Kristalle vor Spiking Beard zu bergen, magische Länder erkundet, clevere Rätsel löst und dabei gut versteckte Geheimnisse entdeckt. Drei spielbare Helden mit einzigartigen Fähigkeiten: Chickenhare, Meg und Abe Epische Kristall-Quest mit Plattforming-Herausforderungen, Fallen und Gegnern Lebendige Schauplätze inklusive Schlossfluren, Höhlen und Pirateninseln voller Geheimnisse Action & Puzzle-Plattforming mit strategischem Charakterwechsel und dynamischem Leveldesign Familienfreundlicher Spaß mit Humor, Charme und zugänglichem Gameplay Genieße ein herzerwärmendes Abenteuer, das Erkundung, Rätsel und flüssige Plattformbewegung zu einer charmanten Reise verbindet.29,29 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
SPIKEY Anti-Drogen-Vergewaltigungs-Flaschenverschluss für Bars, Clubs, Kneipen, Spiking-Schutz (5000 x Spikey Flaschenverschlüsse)<p>Der <strong>SPIKEY Anti-Drogen-Vergewaltigungs-Flaschenverschluss</strong> bietet einen effektiven Schutz für Deine Getränke in Bars, Clubs und Kneipen. Mit einem Durchmesser von <strong>2 cm</strong> passt dieser innovative Flaschenverschluss auf die meisten Flaschen und sorgt dafür, dass Du unbesorgt Deinen Drink genießen kannst. Die <strong>SPIKEY Flaschenverschlüsse</strong> sind nicht nur praktisch, sondern auch <strong>recycelbar</strong> und somit umweltfreundlich. </p><p>Die Anwendung ist denkbar einfach: Lege den Flaschenverschluss auf die Flasche und setze Deinen Strohhalm ein. So wird das Risiko des ungewollten Zugriffs auf Dein Getränk erheblich reduziert. Diese wiederverwendbaren Verschlüsse sind eine sinnvolle Investition für alle, die Wert auf Sicherheit und Hygiene legen. </p><p>In einer <strong>mehrfarbigen</strong> Ausführung sind die SPIKEY Flaschenverschlüsse nicht nur funktional, sondern auch ein echter Hingucker. Schütze Deine Getränke und genieße unbeschwerte Abende mit Freunden, ohne Dir Sorgen um die Sicherheit Deiner Drinks machen zu müssen. </p>330,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
Ähnliche Suchbegriffe für Spiking
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ABC des Geldes. Über die Entstehung und Bedeutung von Geld und Kredit. - Hörbuchzeit,Andrew Carnegie, Audio, 9783754522172Das Abc Des Geldes. Über Die Entstehung Und Bedeutung Von Geld Und Kredit. Von Hörbuchzeit,andrew Carnegie, Hörbuchzeit, 978-3-7545-2217-2, Sprecher: Jürgen Fritsche, Sprache: Deutsch0,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
-
Was braucht die Bank fur Kredit?
Was braucht die Bank für Kredit? Die Bank benötigt in der Regel Informationen über die Bonität des Kreditnehmers, wie z.B. Einkommensnachweise, Kreditwürdigkeit und finanzielle Verpflichtungen. Außerdem wird oft eine Schufa-Auskunft eingeholt, um die Zahlungsfähigkeit des Kreditnehmers zu überprüfen. Darüber hinaus können Sicherheiten wie z.B. Immobilien oder Wertpapiere erforderlich sein, um das Ausfallrisiko für die Bank zu minimieren. Auch die Höhe des gewünschten Kreditbetrags und die Laufzeit spielen eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. **
-
Wie bucht eine Bank einen Kredit?
Eine Bank bucht einen Kredit, indem sie die Kreditsumme als Aktivposten in ihrer Bilanz verbucht. Gleichzeitig wird die entsprechende Schuld als Passivposten erfasst. Die Zinsen, die der Kreditnehmer zahlen muss, werden als Erträge für die Bank verbucht. Die Rückzahlungen des Kredits werden als Reduzierung des Kreditbetrags in der Bilanz erfasst. Die Buchungen erfolgen nach den geltenden Rechnungslegungsvorschriften und internen Richtlinien der Bank. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.