Domain ibkx.de kaufen?
Wir ziehen mit dem Projekt
ibkx.de um.
Sind Sie am Kauf der Domain
ibkx.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibkx.de kaufen?
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **


Ähnliche Suchbegriffe für Systemen
Top-Angebote
Produkte zum Begriff Systemen:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köster:Geschichtskultur in Systemen, Fachbücher von Manuel KösterGeschichtswissenschaftliche Forschung, Rechtsprechung, Politik, Kunst und Unterhaltung – in verschiedenen sozialen Kontexten wird Historisches für ganz unterschiedliche Zwecke verwendet. Diese Zwecke ergeben sich auch daraus, dass der Umgang mit Historischem in die jeweiligen Funktionen gesellschaftlicher Teilsysteme eingebunden ist. In diesem Band wird daher eine systemtheoretisch inspirierte Theorie der Geschichtskultur entwickelt und anhand verschiedener gegenwartsrelevanter Schlüsseldiskurse erprobt, unter anderem zu Fragen von "Digitalisierung", "Partizipation" und "Ästhetik". Dabei wird Geschichtskultur nicht als ein System verstanden, sondern als latentes Medium modelliert, das in unterschiedlichen sozialen Systemen jeweils konkrete Formen annimmt. Manuel Kster ist als Akademischer Oberrat an der Universität Münster beschäftigt.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kollektives Handeln in offenen Systemen, Fachbücher von Martin KornbergerWie organisieren wir uns, um gemeinsam Ziele zu erreichen? Während eine Krise die nächste ablöst, fehlen nach wie vor die Konzepte und Strategien, um Kooperation zu verstehen und zu organisieren. Martin Kornberger geht davon aus, dass die eingespielten Modi kollektiven Handelns - von Märkten bis zu Hierarchien, von Institutionen bis zu Bewegungen - nur ein begrenztes Reservoir an Möglichkeiten bieten, um neue Formen offener, vernetzter und transsektoraler Kooperation zu untersuchen oder gar neu zu erfinden. Ausgehend von zahlreichen Beobachtungen aktueller Phänomene, von der Flüchtlingskrise bis zu COVID, entwickelt Kornberger eine Theorie der Kooperation und Organisation von Märkten und Menschenmengen, Bewegungen und Gruppenformationen. Das Buch eröffnet einen erhellenden Blick auf Modelle des verteilten kollektiven Handelns und stellt zugleich ein Vokabular bereit, mit dem wir über Koordinationsformen auf dem Stand der aktuellen technischen Möglichkeiten sprechen können. Das Versprechen dieses Buches besteht darin, gemeinsame Anliegen, Symbole, Interfacedesigns, partizipative Architekturen, evaluative Infrastrukturen, Netzwerkstrategien und Diplomatie als Formen von Führung neu zu modellieren. Gemeinsam stellen sie Denkfiguren dar, die zielorientiertes, zweckgerichtetes Handeln mit Skalierung, Offenheit und Kreativität verbinden. In praktischer Hinsicht könnte dieses neue Vokabular für verteiltes und kollektives Handeln dabei helfen, die grossen Herausforderungen und Krisen unserer Zeit zu bewältigen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
Was braucht die Bank fur Kredit?
Was braucht die Bank für Kredit? Die Bank benötigt in der Regel Informationen über die Bonität des Kreditnehmers, wie z.B. Einkommensnachweise, Kreditwürdigkeit und finanzielle Verpflichtungen. Außerdem wird oft eine Schufa-Auskunft eingeholt, um die Zahlungsfähigkeit des Kreditnehmers zu überprüfen. Darüber hinaus können Sicherheiten wie z.B. Immobilien oder Wertpapiere erforderlich sein, um das Ausfallrisiko für die Bank zu minimieren. Auch die Höhe des gewünschten Kreditbetrags und die Laufzeit spielen eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. **
Wie bucht eine Bank einen Kredit?
Eine Bank bucht einen Kredit, indem sie die Kreditsumme als Aktivposten in ihrer Bilanz verbucht. Gleichzeitig wird die entsprechende Schuld als Passivposten erfasst. Die Zinsen, die der Kreditnehmer zahlen muss, werden als Erträge für die Bank verbucht. Die Rückzahlungen des Kredits werden als Reduzierung des Kreditbetrags in der Bilanz erfasst. Die Buchungen erfolgen nach den geltenden Rechnungslegungsvorschriften und internen Richtlinien der Bank. **
Top-Angebote
Produkte zum Begriff Systemen:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
Ähnliche Suchbegriffe für Systemen
-
Köster:Geschichtskultur in Systemen, Fachbücher von Manuel KösterGeschichtswissenschaftliche Forschung, Rechtsprechung, Politik, Kunst und Unterhaltung – in verschiedenen sozialen Kontexten wird Historisches für ganz unterschiedliche Zwecke verwendet. Diese Zwecke ergeben sich auch daraus, dass der Umgang mit Historischem in die jeweiligen Funktionen gesellschaftlicher Teilsysteme eingebunden ist. In diesem Band wird daher eine systemtheoretisch inspirierte Theorie der Geschichtskultur entwickelt und anhand verschiedener gegenwartsrelevanter Schlüsseldiskurse erprobt, unter anderem zu Fragen von "Digitalisierung", "Partizipation" und "Ästhetik". Dabei wird Geschichtskultur nicht als ein System verstanden, sondern als latentes Medium modelliert, das in unterschiedlichen sozialen Systemen jeweils konkrete Formen annimmt. Manuel Kster ist als Akademischer Oberrat an der Universität Münster beschäftigt.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kollektives Handeln in offenen Systemen, Fachbücher von Martin KornbergerWie organisieren wir uns, um gemeinsam Ziele zu erreichen? Während eine Krise die nächste ablöst, fehlen nach wie vor die Konzepte und Strategien, um Kooperation zu verstehen und zu organisieren. Martin Kornberger geht davon aus, dass die eingespielten Modi kollektiven Handelns - von Märkten bis zu Hierarchien, von Institutionen bis zu Bewegungen - nur ein begrenztes Reservoir an Möglichkeiten bieten, um neue Formen offener, vernetzter und transsektoraler Kooperation zu untersuchen oder gar neu zu erfinden. Ausgehend von zahlreichen Beobachtungen aktueller Phänomene, von der Flüchtlingskrise bis zu COVID, entwickelt Kornberger eine Theorie der Kooperation und Organisation von Märkten und Menschenmengen, Bewegungen und Gruppenformationen. Das Buch eröffnet einen erhellenden Blick auf Modelle des verteilten kollektiven Handelns und stellt zugleich ein Vokabular bereit, mit dem wir über Koordinationsformen auf dem Stand der aktuellen technischen Möglichkeiten sprechen können. Das Versprechen dieses Buches besteht darin, gemeinsame Anliegen, Symbole, Interfacedesigns, partizipative Architekturen, evaluative Infrastrukturen, Netzwerkstrategien und Diplomatie als Formen von Führung neu zu modellieren. Gemeinsam stellen sie Denkfiguren dar, die zielorientiertes, zweckgerichtetes Handeln mit Skalierung, Offenheit und Kreativität verbinden. In praktischer Hinsicht könnte dieses neue Vokabular für verteiltes und kollektives Handeln dabei helfen, die grossen Herausforderungen und Krisen unserer Zeit zu bewältigen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
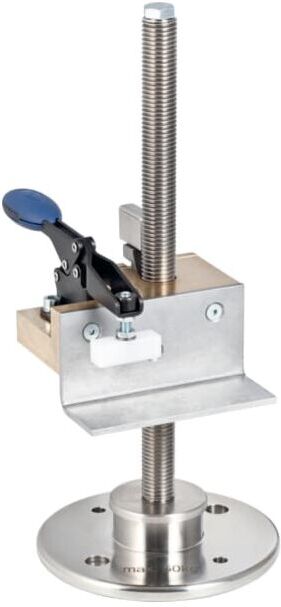
Geberit GIS Montagewerkzeug 461806001 zum Ausrichten von vorgefertigten GIS SystemenGeberit GIS Montagewerkzeug 461806001 zum ausrichten von vorgefertigten GIS Systemen schnelle Befestigung schnelle Vorpositionierung Stufenlose Feineinstellung210,18 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
-
Was braucht die Bank fur Kredit?
Was braucht die Bank für Kredit? Die Bank benötigt in der Regel Informationen über die Bonität des Kreditnehmers, wie z.B. Einkommensnachweise, Kreditwürdigkeit und finanzielle Verpflichtungen. Außerdem wird oft eine Schufa-Auskunft eingeholt, um die Zahlungsfähigkeit des Kreditnehmers zu überprüfen. Darüber hinaus können Sicherheiten wie z.B. Immobilien oder Wertpapiere erforderlich sein, um das Ausfallrisiko für die Bank zu minimieren. Auch die Höhe des gewünschten Kreditbetrags und die Laufzeit spielen eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. **
-
Wie bucht eine Bank einen Kredit?
Eine Bank bucht einen Kredit, indem sie die Kreditsumme als Aktivposten in ihrer Bilanz verbucht. Gleichzeitig wird die entsprechende Schuld als Passivposten erfasst. Die Zinsen, die der Kreditnehmer zahlen muss, werden als Erträge für die Bank verbucht. Die Rückzahlungen des Kredits werden als Reduzierung des Kreditbetrags in der Bilanz erfasst. Die Buchungen erfolgen nach den geltenden Rechnungslegungsvorschriften und internen Richtlinien der Bank. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.