Domain ibkx.de kaufen?
Wir ziehen mit dem Projekt
ibkx.de um.
Sind Sie am Kauf der Domain
ibkx.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibkx.de kaufen?
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
Ähnliche Suchbegriffe für Systemgröße
Top-Angebote
Produkte zum Begriff Systemgröße:
-
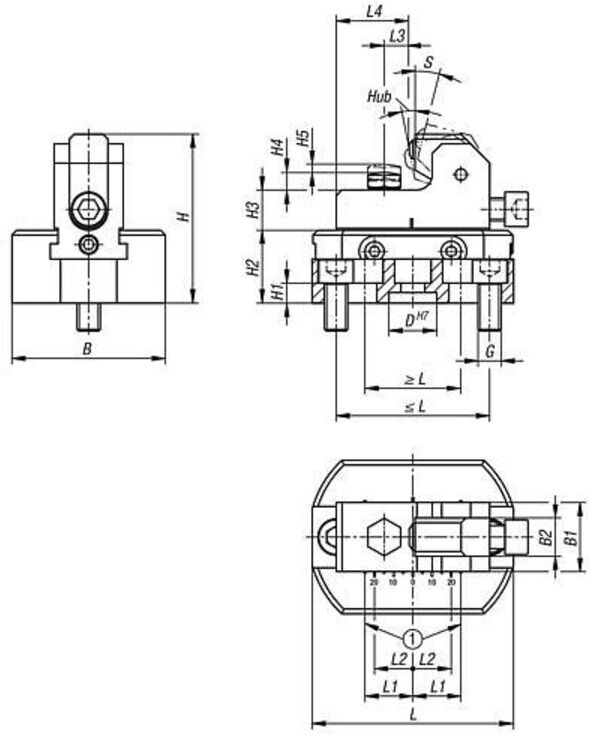
KIPP Spannelement Systemgröße 12 105 x 80 x 91mm Form D Stahl M12 (K2197.121050805)Einleitung Das KIPP Spannelement der Systemgröße 12 ist eine hochwertige Spannvorrichtung aus Stahl, die für präzise und zuverlässige Befestigungen im Maschinenbau entwickelt wurde. Eigenschaften • Spannelement mit Pendeleinsatz und Niederzugeffekt für Direktspannungen und Rohteilbearbeitung \n• Grundkörper aus brüniertem Stahl für hohe Stabilität \n• Kompaktes Design mit extrem stabilem Aufbau und hoher Spannkraft \n• Integrierte Pendelauflagen passen sich der Werkstückgeometrie an, auch für schräge Werkstücke geeignet \n• Verschiedene Pendelauflagenausführungen zur Abdeckung eines breiten Einsatzgebiets \n• Zwei Systemgrößen und stufenlose horizontale Verstellbarkeit für flexible Werkstückspannungen \n• Verschiedene Werkstückauflagenhöhen durch Positionsfüße und Feineinstellung der Spannhöhe \n• Standardisierte Schnittstellen für Rasterplatten (Rastermaß 40/50) und UNILOCK Nullpunkt-Spannsystem \n• Form D mit Hartmetalleinsatz in der Pendelauflage für erhöhte Verschleißfestigkeit Lieferumfang • 1 x Spannelement mit Pendeleinsatz \n• 1 x Positionsfuß K0298.2081 (K2197.121050805)661,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **

Was braucht die Bank fur Kredit?
Was braucht die Bank für Kredit? Die Bank benötigt in der Regel Informationen über die Bonität des Kreditnehmers, wie z.B. Einkommensnachweise, Kreditwürdigkeit und finanzielle Verpflichtungen. Außerdem wird oft eine Schufa-Auskunft eingeholt, um die Zahlungsfähigkeit des Kreditnehmers zu überprüfen. Darüber hinaus können Sicherheiten wie z.B. Immobilien oder Wertpapiere erforderlich sein, um das Ausfallrisiko für die Bank zu minimieren. Auch die Höhe des gewünschten Kreditbetrags und die Laufzeit spielen eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. **
Wie bucht eine Bank einen Kredit?
Eine Bank bucht einen Kredit, indem sie die Kreditsumme als Aktivposten in ihrer Bilanz verbucht. Gleichzeitig wird die entsprechende Schuld als Passivposten erfasst. Die Zinsen, die der Kreditnehmer zahlen muss, werden als Erträge für die Bank verbucht. Die Rückzahlungen des Kredits werden als Reduzierung des Kreditbetrags in der Bilanz erfasst. Die Buchungen erfolgen nach den geltenden Rechnungslegungsvorschriften und internen Richtlinien der Bank. **
Top-Angebote
Produkte zum Begriff Systemgröße:
-
Helios Warmwasser-Nachheizregister AIR1-NH WW XH 3500 ? Systemgröße 3500 ? inter...Helios AIR1-NH WW XH 3500 - Warmwasser-Nachheizung für Zuluft Das Helios AIR1-NH WW XH 3500 ist ein internes Warmwasser-Nachheizregister zur präzisen Temperierung der Zuluft. Es ist für den effizienten Einbau in Lüftungsgeräten konzipiert und sorgt für hohen Raumkomfort sowie Energieeffizienz. PRODUKTVORTEILE - Präzise Zulufttemperierung für optimalen Raumkomfort - Robuste Heizelemente aus Kupferrohren mit Aluminiumlamellen für effiziente Wärmeübertragung - Nahtlose Integration in Lüftungsgeräte für einfache, platzsparende Installation - Schnelle und gleichmäßige Erwärmung der Zuluft - Intuitive Temperaturregelung direkt über das Lüftungsgerät TECHNISCHE DATEN - Typ: AIR1-NH WW XH 3500 - Funktion: Warmwasser-Nachheizregister - Einbauort: Intern im Lüftungsgerät - Heizelemente: Kupferrohre mit Aluminiumlamellen - Wasseranschlüsse: Kupferrohr (Vor-/Rücklauf) - Temperaturregelung: Ansteuerung über Lüftungsgerät - Erforderliches Zubehör für Zulufttemperatur-Regelung: Hydraulikeinheit WHSH HE 24V ANWENDUNGSBEREICHE Das Helios AIR1-NH WW XH 3500 ist ideal für Lüftungssysteme, die eine präzise Zulufttemperierung erfordern. Einsatzbereiche sind Wohngebäude, Büros oder öffentliche Einrichtungen. Es verhindert Kaltluftströmungen und steigert den Raumkomfort, besonders in kühleren Monaten. HERSTELLER UND QUALITÄT Dieses Produkt stammt von Helios Ventilatoren, einem führenden Hersteller in der Lüftungstechnik. Helios steht für deutsche Ingenieurskunst, hohe Qualitätsstandards und zuverlässige Lösungen.928,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KIPP Spannelement mit Gripper Systemgröße 12 105 x 80 x 88mm Stahl brüniert (K2195.121050801)Einleitung Das KIPP Spannelement mit Gripper Systemgröße 12 ist ein robustes Spannwerkzeug aus brüniertem Stahl, das für präzises und sicheres Spannen in verschiedenen Anwendungen eingesetzt wird. Eigenschaften • Spannelement mit Grippeinsatz und Niederzugeffekt für Direkt- und Rohteilspannung \n• Grundkörper aus brüniertem Stahl, Grippeinsatz gehärtet \n• Extrem stabiler Aufbau mit hohen Spannkräften \n• Kompaktes Design für vielseitige Einsatzmöglichkeiten \n• Stufenlose horizontale Verstellung des Spannsystems \n• Flexible Spannhöhe durch verschiedene Positionsfüße und integrierte Feineinstellung \n• Standardisierte Schnittstellen für Rasterplatten (Rastermaß 40/50) und UNILOCK Nullpunkt-Spannsystem \n• Geeignet für 5-Achs-Modul-Spannsystem und Rohteilbearbeitung \n• Anpassbar an verschiedene Werkstückgrößen durch zwei Systemgrößen und Verschiebbarkeit Lieferumfang • 1 x Spannelement mit Grippeinsatz \n• 1 x Positionsfuß K0298.2081 (K2195.121050801)636,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KIPP Spannelement Systemgröße 12 105 x 80 x 91mm Form D Stahl M12 (K2197.121050805)Einleitung Das KIPP Spannelement der Systemgröße 12 ist eine hochwertige Spannvorrichtung aus Stahl, die für präzise und zuverlässige Befestigungen im Maschinenbau entwickelt wurde. Eigenschaften • Spannelement mit Pendeleinsatz und Niederzugeffekt für Direktspannungen und Rohteilbearbeitung \n• Grundkörper aus brüniertem Stahl für hohe Stabilität \n• Kompaktes Design mit extrem stabilem Aufbau und hoher Spannkraft \n• Integrierte Pendelauflagen passen sich der Werkstückgeometrie an, auch für schräge Werkstücke geeignet \n• Verschiedene Pendelauflagenausführungen zur Abdeckung eines breiten Einsatzgebiets \n• Zwei Systemgrößen und stufenlose horizontale Verstellbarkeit für flexible Werkstückspannungen \n• Verschiedene Werkstückauflagenhöhen durch Positionsfüße und Feineinstellung der Spannhöhe \n• Standardisierte Schnittstellen für Rasterplatten (Rastermaß 40/50) und UNILOCK Nullpunkt-Spannsystem \n• Form D mit Hartmetalleinsatz in der Pendelauflage für erhöhte Verschleißfestigkeit Lieferumfang • 1 x Spannelement mit Pendeleinsatz \n• 1 x Positionsfuß K0298.2081 (K2197.121050805)661,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
Ähnliche Suchbegriffe für Systemgröße
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KIPP Spannelement mit Pendelauflage Systemgröße 12 105 x 80 x 91mm Stahl Form C M12 (K2197.121050804)Einleitung Das KIPP Spannelement mit Pendelauflage ist ein robustes Spannmittel aus Stahl, das in verschiedenen Anwendungen zur sicheren Fixierung von Werkstücken eingesetzt wird. Eigenschaften • Spannelement mit Pendeleinsatz und Niederzugeffekt für sichere Werkstückspannung \n• Grundkörper aus brüniertem Stahl für hohe Stabilität und Langlebigkeit \n• Integrierte Pendelauflagen passen sich Werkstückgeometrien flexibel an \n• Ermöglicht das Spannen von schrägen Werkstücken durch bewegliche Auflagen \n• Kompaktes Design für den Einsatz im 5-Achs-Modul-Spannsystem \n• Horizontale Verschiebbarkeit zur Anpassung an verschiedene Werkstückgrößen \n• Feineinstellung der Spannhöhe durch integrierte Mechanik \n• Standardisierte Schnittstellen für Rasterplatten und UNILOCK Nullpunkt-Spannsystem \n• Verschiedene Pendelauflagenformen verfügbar, z.B. mit Riffelung oder Hartmetalleinsatz \n• Positionsfüße ermöglichen flexible Werkstückauflagenhöhen \n• Extrem stabile Bauweise für hohe Spannkräfte bei der Rohteilbearbeitung Lieferumfang • 1 x Spannelement mit Pendeleinsatz \n• 1 x Positionsfuß K0298.2081 (K2197.121050804)727,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KIPP Spannelement mit Pendelauflage Systemgröße 16 130 x 100 x 116 Form A M16 Stahl (K2197.161301002)Einleitung Das KIPP Spannelement mit Pendelauflage ist ein robustes Spannwerkzeug aus Stahl, das für sichere und flexible Spannlösungen in der Werkstückfixierung eingesetzt wird. Eigenschaften • Spannelement mit Pendeleinsatz und Niederzugeffekt für Direkt- und Rohteilspannung \n• Grundkörper aus brüniertem Stahl für hohe Stabilität \n• Kompaktes Design mit extrem stabiler Bauweise \n• Integrierte Pendelauflagen passen sich der Werkstückgeometrie an \n• Geeignet für schräge Werkstückgeometrien \n• Verschiedene Pendelauflagenausführungen für breites Einsatzspektrum \n• Zwei Systemgrößen und stufenlose horizontale Verstellung ermöglichen flexible Werkstückspannungen \n• Verschiedene Positionsfüße und Feineinstellung zur flexiblen Spannhöhe \n• Standardisierte Schnittstellen für Rasterplatten (Rastermaß 40/50) und UNILOCK Nullpunkt-Spannsystem \n• Form A: glatte Pendelauflage Lieferumfang • 1 x Spannelement mit Pendeleinsatz \n• 1 x Positionsfuß K0298.2081 (K2197.161301002)719,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
-
Was braucht die Bank fur Kredit?
Was braucht die Bank für Kredit? Die Bank benötigt in der Regel Informationen über die Bonität des Kreditnehmers, wie z.B. Einkommensnachweise, Kreditwürdigkeit und finanzielle Verpflichtungen. Außerdem wird oft eine Schufa-Auskunft eingeholt, um die Zahlungsfähigkeit des Kreditnehmers zu überprüfen. Darüber hinaus können Sicherheiten wie z.B. Immobilien oder Wertpapiere erforderlich sein, um das Ausfallrisiko für die Bank zu minimieren. Auch die Höhe des gewünschten Kreditbetrags und die Laufzeit spielen eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. **
-
Wie bucht eine Bank einen Kredit?
Eine Bank bucht einen Kredit, indem sie die Kreditsumme als Aktivposten in ihrer Bilanz verbucht. Gleichzeitig wird die entsprechende Schuld als Passivposten erfasst. Die Zinsen, die der Kreditnehmer zahlen muss, werden als Erträge für die Bank verbucht. Die Rückzahlungen des Kredits werden als Reduzierung des Kreditbetrags in der Bilanz erfasst. Die Buchungen erfolgen nach den geltenden Rechnungslegungsvorschriften und internen Richtlinien der Bank. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.