Domain ibkx.de kaufen?
Wir ziehen mit dem Projekt
ibkx.de um.
Sind Sie am Kauf der Domain
ibkx.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibkx.de kaufen?
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
Welche Bank ist für eine Unternehmensgründung geeignet?
Welche Bank ist für eine Unternehmensgründung geeignet? Bei der Auswahl einer Bank für die Unternehmensgründung ist es wichtig, eine Bank zu wählen, die auf die Bedürfnisse von Start-ups und kleinen Unternehmen spezialisiert ist. Eine Bank, die flexible Kreditoptionen, niedrige Gebühren und spezielle Beratungsdienste für Gründer anbietet, kann besonders hilfreich sein. Es ist auch ratsam, nach einer Bank zu suchen, die Erfahrung mit der Finanzierung von Start-ups hat und möglicherweise sogar spezielle Programme oder Darlehen für Gründer anbietet. Letztendlich ist es wichtig, eine Bank zu wählen, die nicht nur finanzielle Unterstützung bietet, sondern auch als langfristiger Partner für das Wachstum und die Entwicklung des Unternehmens fungieren kann. **


Ähnliche Suchbegriffe für Geeignet
Top-Angebote
Produkte zum Begriff Geeignet:
-
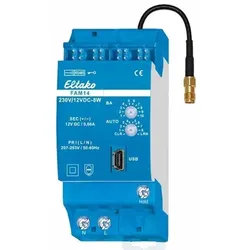
Eltako Funk-Aktor, 868MHz, REG, geeignet für Dimmer, geeignet für Pulsdrücker, geeignet für Rollladenschalter, geeignet für Jalousieschalter, geeignet fFunk-Antennenmodul für den Eltako-RS485-Bus mit austauschbarer Antenne. Mit integriertem Schaltnetzteil 12V DC-1A. Bidirektional. Stand-by-Verlust nur 1 Watt. Bei Bedarf kann eine Funkantenne FA250 oder FA200 angeschlossen werden. Reiheneinbaugerät für Montage auf Tragschiene DIN-EN 60715 TH35. 2 Teilungseinheiten = 36mm breit, 58mm tief. Versorgungsspannung 230V. Im Lieferumfang enthalten sind 2 Abschlusswiderstände zum Aufstecken mit Aufdruck ?, 1/2 TE, 3 Steckbrücken 1 TE (davon 1 Ersatz), 2 Steckbrücken 1/2 TE (davon 1 Ersatz). Das Funk-Antennenmodul FAM14 empfängt und prüft alle Signale der Funksender und Repeater in seinem Empfangsbereich. Diese werden über eine RS485-Schnittstelle an nachgeschaltete RS485-Bus-Schaltaktoren weitergegeben: Bis zu 126 Kanäle können an den RS485-Bus angeschlossen werden. Querverdrahtung Bus und Stromversorgung mit Steckbrücke. Sind die Leitungen des RS485-Bus länger als 2m, muss am letzten Aktor der beiliegende zweite Abschlusswiderstand aufgesteckt werden. Mini-USB zum Anschluss eines PC zur Erstellung einer Geräteliste, zur Konfiguration der Aktoren mit Hilfe des PC-Tools PCT14 und zur Datensicherung. Ein Legalisierungs-Code für den Download des PCT14 von der Eltako-Homepage www.eltako.de liegt dem FAM14 bei. An den Klemmen Hold und GND werden Gateways FGW14 angeschlossen, wenn diese einen PC mit RS232-Bus verbinden und/oder bis zu 3 Funk-Empfangsmodule FEM mit einem Sub-Bus RS485 verbinden. Mit dem Betriebsarten-Drehschalter BA lassen sich 10 unterschiedliche Betriebsarten gemäß Bedienungsanleitung einstellen. Die LED oben zeigt alle im Empfangsbereich wahrgenommenen Funkbefehle durch kurzes Aufblinken an. Die LED unten leuchtet grün, wenn vom PC-Tool PCT14 eine Verbindung zum FAM14 hergestellt wurde. Beim Lesen oder Schreiben von Daten flackert die grüne LED. Die grüne LED erlischt, wenn vom PC-Tool PCT14 die Verbindung zum FAM14 getrennt wurde. Im Lieferumfang: PCT14. Das PC-Tool für die Baureihe 14. PCT14 ist ein Tool (Dienstprogramm) für PC, um die Einstellungen von Eltako-Gebäudefunk-Aktoren der Baureihe 14 zu erfassen, zu verändern, zu speichern und auch wieder einzuspielen. Es gehört zum Lieferumfang des FAM14 und kann per Download geladen werden. Das Passwort befindet sich in der FAM14-Verpackung. Schnellstartanleitung, nach dem Download des Installationsordners: 1. Verbindung zwischen PC und FAM14 herstellen: Verbinden Sie den PC und den Mini-USB-Anschluss des FAM14 mit einem USB-Kabel. Eventuell muss der Treiber installiert werden, der sich im Installationsordner befindet. Bei erfolgreicher Verbindung wird in der Statuszeile der verwendete COM-Port angezeigt. 2. Geräteliste erstellen, nach der Installation der Aktoren: Klicken Sie im linken Fensterbereich mit der rechten Maustaste, um das Kontextmenü anzuzeigen. Wählen Sie den Kontextmenübefehl Geräteliste aktualisieren und Gerätespeicher auslesen. Nachdem der RS485-Bus abgefragt wurde, werden alle verfügbaren Geräte angezeigt. Es können weitere Aktionen durch das Ausführen von Befehlen des Kontextmenüs durchgeführt werden. Das Kontextmenü wird durch Klicken mit der rechten Maustaste angezeigt. Am unteren Rand des Programmfensters befindet sich die Statuszeile, in welcher Informationen zu den Kontextmenü-Befehlen angezeigt werden. Weitere Informationen können mit Klick auf Hilfe abgerufen werden.126,18 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **


Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
Was braucht die Bank fur Kredit?
Was braucht die Bank für Kredit? Die Bank benötigt in der Regel Informationen über die Bonität des Kreditnehmers, wie z.B. Einkommensnachweise, Kreditwürdigkeit und finanzielle Verpflichtungen. Außerdem wird oft eine Schufa-Auskunft eingeholt, um die Zahlungsfähigkeit des Kreditnehmers zu überprüfen. Darüber hinaus können Sicherheiten wie z.B. Immobilien oder Wertpapiere erforderlich sein, um das Ausfallrisiko für die Bank zu minimieren. Auch die Höhe des gewünschten Kreditbetrags und die Laufzeit spielen eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. **
Top-Angebote
Produkte zum Begriff Geeignet:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eltako Funk-Aktor, 868MHz, REG, geeignet für Dimmer, geeignet für Pulsdrücker, geeignet für Rollladenschalter, geeignet für Jalousieschalter, geeignet fFunk-Antennenmodul für den Eltako-RS485-Bus mit austauschbarer Antenne. Mit integriertem Schaltnetzteil 12V DC-1A. Bidirektional. Stand-by-Verlust nur 1 Watt. Bei Bedarf kann eine Funkantenne FA250 oder FA200 angeschlossen werden. Reiheneinbaugerät für Montage auf Tragschiene DIN-EN 60715 TH35. 2 Teilungseinheiten = 36mm breit, 58mm tief. Versorgungsspannung 230V. Im Lieferumfang enthalten sind 2 Abschlusswiderstände zum Aufstecken mit Aufdruck ?, 1/2 TE, 3 Steckbrücken 1 TE (davon 1 Ersatz), 2 Steckbrücken 1/2 TE (davon 1 Ersatz). Das Funk-Antennenmodul FAM14 empfängt und prüft alle Signale der Funksender und Repeater in seinem Empfangsbereich. Diese werden über eine RS485-Schnittstelle an nachgeschaltete RS485-Bus-Schaltaktoren weitergegeben: Bis zu 126 Kanäle können an den RS485-Bus angeschlossen werden. Querverdrahtung Bus und Stromversorgung mit Steckbrücke. Sind die Leitungen des RS485-Bus länger als 2m, muss am letzten Aktor der beiliegende zweite Abschlusswiderstand aufgesteckt werden. Mini-USB zum Anschluss eines PC zur Erstellung einer Geräteliste, zur Konfiguration der Aktoren mit Hilfe des PC-Tools PCT14 und zur Datensicherung. Ein Legalisierungs-Code für den Download des PCT14 von der Eltako-Homepage www.eltako.de liegt dem FAM14 bei. An den Klemmen Hold und GND werden Gateways FGW14 angeschlossen, wenn diese einen PC mit RS232-Bus verbinden und/oder bis zu 3 Funk-Empfangsmodule FEM mit einem Sub-Bus RS485 verbinden. Mit dem Betriebsarten-Drehschalter BA lassen sich 10 unterschiedliche Betriebsarten gemäß Bedienungsanleitung einstellen. Die LED oben zeigt alle im Empfangsbereich wahrgenommenen Funkbefehle durch kurzes Aufblinken an. Die LED unten leuchtet grün, wenn vom PC-Tool PCT14 eine Verbindung zum FAM14 hergestellt wurde. Beim Lesen oder Schreiben von Daten flackert die grüne LED. Die grüne LED erlischt, wenn vom PC-Tool PCT14 die Verbindung zum FAM14 getrennt wurde. Im Lieferumfang: PCT14. Das PC-Tool für die Baureihe 14. PCT14 ist ein Tool (Dienstprogramm) für PC, um die Einstellungen von Eltako-Gebäudefunk-Aktoren der Baureihe 14 zu erfassen, zu verändern, zu speichern und auch wieder einzuspielen. Es gehört zum Lieferumfang des FAM14 und kann per Download geladen werden. Das Passwort befindet sich in der FAM14-Verpackung. Schnellstartanleitung, nach dem Download des Installationsordners: 1. Verbindung zwischen PC und FAM14 herstellen: Verbinden Sie den PC und den Mini-USB-Anschluss des FAM14 mit einem USB-Kabel. Eventuell muss der Treiber installiert werden, der sich im Installationsordner befindet. Bei erfolgreicher Verbindung wird in der Statuszeile der verwendete COM-Port angezeigt. 2. Geräteliste erstellen, nach der Installation der Aktoren: Klicken Sie im linken Fensterbereich mit der rechten Maustaste, um das Kontextmenü anzuzeigen. Wählen Sie den Kontextmenübefehl Geräteliste aktualisieren und Gerätespeicher auslesen. Nachdem der RS485-Bus abgefragt wurde, werden alle verfügbaren Geräte angezeigt. Es können weitere Aktionen durch das Ausführen von Befehlen des Kontextmenüs durchgeführt werden. Das Kontextmenü wird durch Klicken mit der rechten Maustaste angezeigt. Am unteren Rand des Programmfensters befindet sich die Statuszeile, in welcher Informationen zu den Kontextmenü-Befehlen angezeigt werden. Weitere Informationen können mit Klick auf Hilfe abgerufen werden.126,18 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Welche Bank ist für eine Unternehmensgründung geeignet?
Welche Bank ist für eine Unternehmensgründung geeignet? Bei der Auswahl einer Bank für die Unternehmensgründung ist es wichtig, eine Bank zu wählen, die auf die Bedürfnisse von Start-ups und kleinen Unternehmen spezialisiert ist. Eine Bank, die flexible Kreditoptionen, niedrige Gebühren und spezielle Beratungsdienste für Gründer anbietet, kann besonders hilfreich sein. Es ist auch ratsam, nach einer Bank zu suchen, die Erfahrung mit der Finanzierung von Start-ups hat und möglicherweise sogar spezielle Programme oder Darlehen für Gründer anbietet. Letztendlich ist es wichtig, eine Bank zu wählen, die nicht nur finanzielle Unterstützung bietet, sondern auch als langfristiger Partner für das Wachstum und die Entwicklung des Unternehmens fungieren kann. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
Ähnliche Suchbegriffe für Geeignet
-
Eltako Funk-Aktor, 868MHz, Unterputz, 230V AC, 1k, geeignet für Pulsdrücker, geeignet für Rollladenschalter, geeignet für Jalousieschalter, geeignet fürFunkempfänger, 868MHz, Unterputz, 230V/AC, Geeignet für Pulsdrücker, Geeignet für Rollladenschalter, Geeignet für Jalousieschalter, Geeignet für Jalousie-/Rollladenschalter, Geeignet für Schalter105,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eltako Funk-Aktor, 868MHz, Aufputz, 230V AC, 1k, geeignet für Pulsdrücker, geeignet für Rollladenschalter, geeignet für Jalousieschalter, geeignet für JSchaltaktor Beschattungselemente und Rollladen für einen 230V-Motor. 1+1 Schließer 4A/250V AC, nicht potenzialfrei. Verschlüsselter Funk, bidirektionaler Funk und Repeater-Funktion zuschaltbar. Stand-by-Verlust nur 0,8 Watt. Montage in die 230V-Netzanschlussleitung, zum Beispiel in Zwischendecken. 166mm lang, 46mm breit und 31mm hoch. Mit Kabel-Zugentlastung. Kontaktschaltung im Nulldurchgang zur Schonung der Kontakte und Motoren. Der Motor wird an 1, 2 und N angeschlossen. Beim Ausfall der Versorgungsspannung wird definiert ausgeschaltet. Die Taster können entweder als Richtungstaster oder als Universaltaster eingelernt werden: Örtliche Steuerung mit Universaltaster: Mit jedem Impuls wechselt die Schaltstellung in der Reihenfolge Auf, Halt, Ab, Halt. Örtliche Steuerung mit Richtungstaster: Mit einem Tastimpuls oben wird die Schaltstellung Auf gezielt aktiviert. Mit einem Tastimpuls unten wird hingegen die Schaltstellung Ab gezielt aktiviert. Ein weiterer Impuls von einem der beiden Taster unterbricht den Ablauf sofort. Zentralsteuerung dynamisch ohne Priorität: Mit einem Steuersignal eines als Zentralsteuerungstaster ohne Priorität eingelernten Tasters wird gezielt die Schaltstellung Auf oben oder Ab unten aktiviert. Ohne Priorität deswegen, weil diese Funktion von anderen Steuersignalen übersteuert werden kann. Zentralsteuerung dynamisch mit Priorität: Mit einem Steuersignal von mindestens 2 Sekunden eines als Zentralsteuerungstaster mit Priorität eingelernten Tasters wird gezielt die Schaltstellung Auf oben und Ab unten aktiviert. Mit Priorität deswegen, weil diese Steuersignale nicht von anderen Steuersignalen übersteuert werden können, solange, bis der Zentralbefehl durch einen Tastimpuls Auf oder Ab von dem Zentralsteuertaster wieder aufgehoben wird. Mit einem Steuersignal, z.B. eines als Zentralsteuerungstaster mit Priorität eingelernten FSM61, werden gezielt die Schaltstellung Auf oder A85,97 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
-
Was braucht die Bank fur Kredit?
Was braucht die Bank für Kredit? Die Bank benötigt in der Regel Informationen über die Bonität des Kreditnehmers, wie z.B. Einkommensnachweise, Kreditwürdigkeit und finanzielle Verpflichtungen. Außerdem wird oft eine Schufa-Auskunft eingeholt, um die Zahlungsfähigkeit des Kreditnehmers zu überprüfen. Darüber hinaus können Sicherheiten wie z.B. Immobilien oder Wertpapiere erforderlich sein, um das Ausfallrisiko für die Bank zu minimieren. Auch die Höhe des gewünschten Kreditbetrags und die Laufzeit spielen eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.