Domain ibkx.de kaufen?
Wir ziehen mit dem Projekt
ibkx.de um.
Sind Sie am Kauf der Domain
ibkx.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibkx.de kaufen?
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **


Ähnliche Suchbegriffe für M5S-C008---M5Stack
Top-Angebote
Produkte zum Begriff M5S-C008---M5Stack:
-
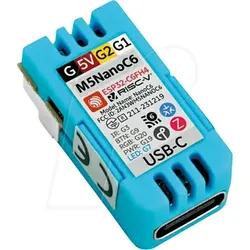
M5S C125 - M5Stack NanoC6 Entwicklungs-KitNanoC6 ist ein kompaktes, energiesparendes IoT-Entwicklungsboard aus der M5Stack-Entwicklungskit-Serie. Es basiert auf dem ESP32-C6FH4 SoC und unterstützt fortschrittliche drahtlose Kommunikationsmethoden wie Wi-Fi 6 und ZigBee. Zudem verfügt es über einen integrierten Infrarot-Sender zur komfortablen Steuerung von Infrarot-IoT-Geräten. Die onboard Keramikantenne sorgt für eine stabile drahtlose Kommunikation. Darüber hinaus ist das Gerät mit programmierbaren RGB-LEDs ausgestattet, die personalisierte visuelle Effekte in Projekten ermöglichen. Die Integration einer Grove-Schnittstelle erlaubt eine flexible Erweiterung mit verschiedenen M5-Geräten (anpassbar für unterschiedliche Gerätetypen, z.B. mit UART- oder I2C-Kommunikationsprotokollen) und bietet Entwicklern umfangreiche Hardware-Erweiterungsmöglichkeiten. Dieses Entwicklungsboard eignet sich ideal für Anwendungen im Bereich Smart Home, Industrieautomation, Gesundheitsüberwachung und IoT-Geräte und bietet eine umfassende Entwicklungsplattform für innovative Projekte.7,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
M5S K135 - M5Stack CoreMP135 mit STM32MP135DCoreMP135 is an integrated Linux industrial control host based on the STM32MP135DAE7 chip. It features a single-core Arm Cortex-A7 processor with a frequency of up to 1GHz and is equipped with 4Gb DDR3L SDRAM for running memory. The device boasts a rich array of functional interfaces: it has 2 GbE ports, 1 HD video output, 2 USB 2.0-A ports, 1 USB-C port (supporting OTG and power supply), a MicroSD card slot, 2 CAN FD interfaces, and 1 PWR485 interface (9~24V power input + RS485), along with 2 Grove (I2C & UART) interfaces. In terms of human-machine interaction, it features a 2.0-inch IPS capacitive touch screen and a 1W speaker (16 bits I2S driven). The device is designed for low power consumption, utilizing an AXP2101 power management chip and an integrated RTC (BM8563) for scheduled wake-up and sleep functions, and supports a rechargeable battery. It includes a DC power socket supporting an external DC12V@2A power supply. The host comes with a MicroSD card preloaded with Debian system, ready to use upon booting. Suitable for various installation scenarios, the device's bottom is equipped with a DIN rail base plate for easy wall mounting and screw fixing. It is applicable in advanced industrial automation, smart home and multimedia entertainment devices, industrial IoT edge gateways, and as a central hub for robot motion control. Wesentliche Merkmale STM32MP135DAE7@Arm Cortex-A7@1GHz Linux-Standardplattform Umfangreiche Peripherieschnittstellen (CAN\RS485\ Gigabit-Netzwerkanschluss, etc.) 2.0"-Touchscreen PMU Audio-Ausgang MicroSD und 4Gb DDR3L SDRAM Arbeitsspeicher M5BUS&ANSCHLÜSSE A / C DIN-Schienen sind einfach zu installieren120,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
M5S K130-V11 - M5Stack Dial v1.1 - ESP32-S3 Smart Drehknopf mit 1,28" rundem ToDial v1.1 ist ein leistungsstarkes, multifunktionales Embedded-Entwicklungsboard, das gegenüber dem ursprünglichen Dial-Produkt vollständig verbessert wurde. Die neue Version verfügt über die StampS3A als Hauptcontroller, wodurch die Verarbeitungsleistung und Stabilität des Systems weiter verbessert wird. Darüber hinaus wurden die Antenne des Kernmoduls und die Tasten optimiert, um die Leistung der drahtlosen Kommunikation und die Interaktionsmöglichkeiten für den Benutzer zu verbessern. Das Produkt ist mit einem runden 1,28-Zoll-TFT-Touchscreen und einem hochpräzisen Drehgeber ausgestattet und verfügt über ein RFID-Erkennungsmodul, einen RTC-Schaltkreis, einen integrierten Summer und Tasten unter dem Bildschirm, um die Interaktion mit dem Gerät und das Aufwecken zu ermöglichen. Die Stromversorgungslösung unterstützt einen DC 6~36V Weitspannungseingang und umfasst eine Lithiumbatterieschnittstelle und einen Ladeschaltkreis, um verschiedene Anwendungsanforderungen zu erfüllen. Darüber hinaus erleichtern die reservierten Schnittstellen PORT.A und PORT.B die Erweiterung von I2C- und GPIO-Geräten. Dieses Produkt findet breite Anwendung in der Smart-Home-Steuerung, bei IoT-Anwendungen, intelligenten Wearables, Zugangskontrollsystemen, industriellen Steuerungen und Maker-Projekten im Bildungsbereich. Wesentliche Merkmale Runder TFT-Touchscreen StampS3A als Hauptsteuerung Drehkodierer RFID-Erkennungsmodul Weitspannungseingang Schnittstellen-Erweiterung: Reservierte Schnittstellen PORT.A und PORT.B Entwicklungsplattform UiFlow2 Arduino-IDE ESP-IDF PlattformIO42,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **

Was braucht die Bank fur Kredit?
Was braucht die Bank für Kredit? Die Bank benötigt in der Regel Informationen über die Bonität des Kreditnehmers, wie z.B. Einkommensnachweise, Kreditwürdigkeit und finanzielle Verpflichtungen. Außerdem wird oft eine Schufa-Auskunft eingeholt, um die Zahlungsfähigkeit des Kreditnehmers zu überprüfen. Darüber hinaus können Sicherheiten wie z.B. Immobilien oder Wertpapiere erforderlich sein, um das Ausfallrisiko für die Bank zu minimieren. Auch die Höhe des gewünschten Kreditbetrags und die Laufzeit spielen eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. **
Wie bucht eine Bank einen Kredit?
Eine Bank bucht einen Kredit, indem sie die Kreditsumme als Aktivposten in ihrer Bilanz verbucht. Gleichzeitig wird die entsprechende Schuld als Passivposten erfasst. Die Zinsen, die der Kreditnehmer zahlen muss, werden als Erträge für die Bank verbucht. Die Rückzahlungen des Kredits werden als Reduzierung des Kreditbetrags in der Bilanz erfasst. Die Buchungen erfolgen nach den geltenden Rechnungslegungsvorschriften und internen Richtlinien der Bank. **
Top-Angebote
Produkte zum Begriff M5S-C008---M5Stack:
-
M5S C008 - M5Stack Atom Lite, ESP32 EntwicklungskitAtom Lite ist mit einer Größe von nur 24*24 mm ein sehr kompaktes Entwicklungsboard der M5Stack-Entwicklungskit-Serie. Es bietet mehr GPIOs für die Benutzeranpassung, die sehr geeignet für eingebettete Smart-Home-Geräte und bei der Herstellung von intelligentem Spielzeug ist. Die Hauptsteuerung verwendet den ESP32-PICO-Chip, der mit Wi-Fi- und Bluetooth-Technologie ausgestattet ist. Bluetooth-Technologien ausgestattet ist und über einen 4MB großen integrierten SPI-Flash-Speicher verfügt. Atom Lite-Platine bietet eine Infrarot-LED, eine RGB-LED, Tasten und eine PH2.0-Schnittstelle. Darüber hinaus kann es kann es über 6 GPIOs mit externen Sensoren und Aktoren verbunden werden. Die bordeigene Typ-C USB-Schnittstelle ermöglicht ein schnelles Hochladen und Ausführen von Programmen. Wesentliche Merkmale basiert auf ESP32 RGB-LED programmierbarer Taster WiFi mit integrierter Antenne 4 MB Flashspeicher13,70 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
M5S C008-C - M5Stack Atom Echo Bluetooth-LautsprecherATOM ECHO ist ein programmierbarer Smart Speaker, der auf dem M5ATOM-Design basiert. Sein Formfaktor ist sehr klein, seine Abmessungen betragen nur 24 * 24 * 17 mm. Musik kann über die BT-Fähigkeiten des des ESP32 von einem Mobiltelefon oder Tablet abgespielt werden. Das Gerät kann so programmiert werden, dass es auf AWS, Baidu und andere Cloud-Plattformen zuzugreifen und das eingebaute Mikrofon und den Lautsprecher für die Sprachinteraktion zu nutzen, so dass ATOM ECHO über bestimmte KI-Fähigkeiten verfügt und Sprachsteuerung, Geschichtenerzählen, Internet der Dinge und andere Funktionen. Der Lautsprecher ist mit einer RGB-LED (SK6812) ausgestattet, die den den Verbindungsstatus visuell anzeigt. Er kann nicht nur als BT-Lautsprecher verwendet werden, sondern verfügt auch über die Steuerungsfunktion der Atom-Serie. Das Schraubenloch auf der Rückseite ist für den Benutzer bequem zu befestigen.16,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
M5S C125 - M5Stack NanoC6 Entwicklungs-KitNanoC6 ist ein kompaktes, energiesparendes IoT-Entwicklungsboard aus der M5Stack-Entwicklungskit-Serie. Es basiert auf dem ESP32-C6FH4 SoC und unterstützt fortschrittliche drahtlose Kommunikationsmethoden wie Wi-Fi 6 und ZigBee. Zudem verfügt es über einen integrierten Infrarot-Sender zur komfortablen Steuerung von Infrarot-IoT-Geräten. Die onboard Keramikantenne sorgt für eine stabile drahtlose Kommunikation. Darüber hinaus ist das Gerät mit programmierbaren RGB-LEDs ausgestattet, die personalisierte visuelle Effekte in Projekten ermöglichen. Die Integration einer Grove-Schnittstelle erlaubt eine flexible Erweiterung mit verschiedenen M5-Geräten (anpassbar für unterschiedliche Gerätetypen, z.B. mit UART- oder I2C-Kommunikationsprotokollen) und bietet Entwicklern umfangreiche Hardware-Erweiterungsmöglichkeiten. Dieses Entwicklungsboard eignet sich ideal für Anwendungen im Bereich Smart Home, Industrieautomation, Gesundheitsüberwachung und IoT-Geräte und bietet eine umfassende Entwicklungsplattform für innovative Projekte.7,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
Ähnliche Suchbegriffe für M5S-C008---M5Stack
-
M5S K135 - M5Stack CoreMP135 mit STM32MP135DCoreMP135 is an integrated Linux industrial control host based on the STM32MP135DAE7 chip. It features a single-core Arm Cortex-A7 processor with a frequency of up to 1GHz and is equipped with 4Gb DDR3L SDRAM for running memory. The device boasts a rich array of functional interfaces: it has 2 GbE ports, 1 HD video output, 2 USB 2.0-A ports, 1 USB-C port (supporting OTG and power supply), a MicroSD card slot, 2 CAN FD interfaces, and 1 PWR485 interface (9~24V power input + RS485), along with 2 Grove (I2C & UART) interfaces. In terms of human-machine interaction, it features a 2.0-inch IPS capacitive touch screen and a 1W speaker (16 bits I2S driven). The device is designed for low power consumption, utilizing an AXP2101 power management chip and an integrated RTC (BM8563) for scheduled wake-up and sleep functions, and supports a rechargeable battery. It includes a DC power socket supporting an external DC12V@2A power supply. The host comes with a MicroSD card preloaded with Debian system, ready to use upon booting. Suitable for various installation scenarios, the device's bottom is equipped with a DIN rail base plate for easy wall mounting and screw fixing. It is applicable in advanced industrial automation, smart home and multimedia entertainment devices, industrial IoT edge gateways, and as a central hub for robot motion control. Wesentliche Merkmale STM32MP135DAE7@Arm Cortex-A7@1GHz Linux-Standardplattform Umfangreiche Peripherieschnittstellen (CAN\RS485\ Gigabit-Netzwerkanschluss, etc.) 2.0"-Touchscreen PMU Audio-Ausgang MicroSD und 4Gb DDR3L SDRAM Arbeitsspeicher M5BUS&ANSCHLÜSSE A / C DIN-Schienen sind einfach zu installieren120,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
M5S K130-V11 - M5Stack Dial v1.1 - ESP32-S3 Smart Drehknopf mit 1,28" rundem ToDial v1.1 ist ein leistungsstarkes, multifunktionales Embedded-Entwicklungsboard, das gegenüber dem ursprünglichen Dial-Produkt vollständig verbessert wurde. Die neue Version verfügt über die StampS3A als Hauptcontroller, wodurch die Verarbeitungsleistung und Stabilität des Systems weiter verbessert wird. Darüber hinaus wurden die Antenne des Kernmoduls und die Tasten optimiert, um die Leistung der drahtlosen Kommunikation und die Interaktionsmöglichkeiten für den Benutzer zu verbessern. Das Produkt ist mit einem runden 1,28-Zoll-TFT-Touchscreen und einem hochpräzisen Drehgeber ausgestattet und verfügt über ein RFID-Erkennungsmodul, einen RTC-Schaltkreis, einen integrierten Summer und Tasten unter dem Bildschirm, um die Interaktion mit dem Gerät und das Aufwecken zu ermöglichen. Die Stromversorgungslösung unterstützt einen DC 6~36V Weitspannungseingang und umfasst eine Lithiumbatterieschnittstelle und einen Ladeschaltkreis, um verschiedene Anwendungsanforderungen zu erfüllen. Darüber hinaus erleichtern die reservierten Schnittstellen PORT.A und PORT.B die Erweiterung von I2C- und GPIO-Geräten. Dieses Produkt findet breite Anwendung in der Smart-Home-Steuerung, bei IoT-Anwendungen, intelligenten Wearables, Zugangskontrollsystemen, industriellen Steuerungen und Maker-Projekten im Bildungsbereich. Wesentliche Merkmale Runder TFT-Touchscreen StampS3A als Hauptsteuerung Drehkodierer RFID-Erkennungsmodul Weitspannungseingang Schnittstellen-Erweiterung: Reservierte Schnittstellen PORT.A und PORT.B Entwicklungsplattform UiFlow2 Arduino-IDE ESP-IDF PlattformIO42,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
-
Was braucht die Bank fur Kredit?
Was braucht die Bank für Kredit? Die Bank benötigt in der Regel Informationen über die Bonität des Kreditnehmers, wie z.B. Einkommensnachweise, Kreditwürdigkeit und finanzielle Verpflichtungen. Außerdem wird oft eine Schufa-Auskunft eingeholt, um die Zahlungsfähigkeit des Kreditnehmers zu überprüfen. Darüber hinaus können Sicherheiten wie z.B. Immobilien oder Wertpapiere erforderlich sein, um das Ausfallrisiko für die Bank zu minimieren. Auch die Höhe des gewünschten Kreditbetrags und die Laufzeit spielen eine wichtige Rolle bei der Entscheidung über die Kreditvergabe. **
-
Wie bucht eine Bank einen Kredit?
Eine Bank bucht einen Kredit, indem sie die Kreditsumme als Aktivposten in ihrer Bilanz verbucht. Gleichzeitig wird die entsprechende Schuld als Passivposten erfasst. Die Zinsen, die der Kreditnehmer zahlen muss, werden als Erträge für die Bank verbucht. Die Rückzahlungen des Kredits werden als Reduzierung des Kreditbetrags in der Bilanz erfasst. Die Buchungen erfolgen nach den geltenden Rechnungslegungsvorschriften und internen Richtlinien der Bank. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.