Domain ibkx.de kaufen?
Wir ziehen mit dem Projekt
ibkx.de um.
Sind Sie am Kauf der Domain
ibkx.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibkx.de kaufen?
Wie viel Geld sollte man als Notgroschen haben?
Wie viel Geld man als Notgroschen haben sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel den monatlichen Ausgaben, dem Lebensstil und der finanziellen Situation. Experten empfehlen in der Regel, drei bis sechs Monatsausgaben als Notgroschen zur Verfügung zu haben. Dieser Betrag soll ausreichen, um unvorhergesehene Ausgaben wie Autoreparaturen, medizinische Notfälle oder Jobverlust abzudecken. Es ist wichtig, regelmäßig zu überprüfen, ob der Notgroschen noch angemessen ist und gegebenenfalls anzupassen. Letztendlich sollte der Notgroschen genug sein, um ein gewisses Maß an finanzieller Sicherheit zu gewährleisten. **
Wie viel Geld sollte man als Notgroschen einplanen?
Die Höhe des Notgroschens hängt von verschiedenen Faktoren ab, wie z.B. dem monatlichen Einkommen, den monatlichen Ausgaben und individuellen Umständen. Als Faustregel wird oft empfohlen, drei bis sechs Monatsausgaben als Notgroschen anzusparen. Es ist jedoch ratsam, eine individuelle Finanzplanung durchzuführen, um den genauen Betrag zu ermitteln, der für den persönlichen Bedarf ausreichend ist. **

Ähnliche Suchbegriffe für Notgroschen
Top-Angebote
Produkte zum Begriff Notgroschen:
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
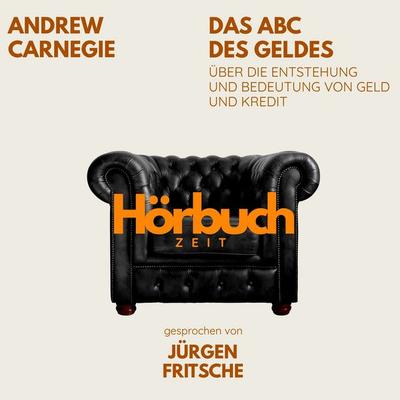
Das ABC des Geldes. Über die Entstehung und Bedeutung von Geld und Kredit. - Hörbuchzeit,Andrew Carnegie, Audio, 9783754522172Das Abc Des Geldes. Über Die Entstehung Und Bedeutung Von Geld Und Kredit. Von Hörbuchzeit,andrew Carnegie, Hörbuchzeit, 978-3-7545-2217-2, Sprecher: Jürgen Fritsche, Sprache: Deutsch0,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
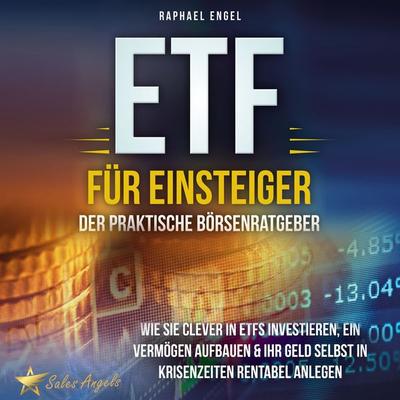
ETF für Einsteiger – Der praktische Börsenratgeber: Wie Sie clever in ETFs investieren, ein Vermögen aufbauen & Ihr Geld selbst in KrisenzeitenEtf Für Einsteiger – Der Praktische Börsenratgeber: Wie Sie Clever In Etfs Investieren, Ein Vermögen Aufbauen & Ihr Geld Selbst In Krisenzeiten Rentabel Anlegen Von Raphael Engel, Büromüsli, 978-3-96930-713-7, Sprecher: Mario Kunze, Sprache: Deutsch12,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
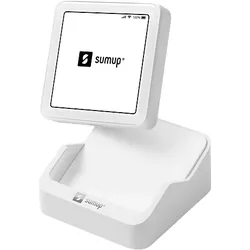
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie hoch sollte Notgroschen sein?
Die Höhe des Notgroschens hängt von verschiedenen Faktoren ab, wie z.B. monatlichen Ausgaben, Lebensumständen und Risikobereitschaft. Experten empfehlen in der Regel, einen Notgroschen in Höhe von 3-6 Monatsausgaben anzusparen. Dadurch ist man für unvorhergesehene Ausgaben oder finanzielle Engpässe gut gerüstet. Es ist wichtig, regelmäßig zu überprüfen, ob der Notgroschen noch ausreichend ist und gegebenenfalls anzupassen. Letztendlich sollte die Höhe des Notgroschens so gewählt werden, dass man sich in finanziellen Notlagen sicher und abgesichert fühlt. **
-
Wie hoch ist der Notgroschen?
Die Höhe des Notgroschens kann je nach individueller Situation variieren. Es wird empfohlen, einen Betrag von drei bis sechs Monatsausgaben beiseite zu legen, um unvorhergesehene Ausgaben oder finanzielle Engpässe abzufedern. Es ist wichtig, dass der Notgroschen ausreichend ist, um die laufenden Kosten für einen gewissen Zeitraum zu decken. **
-
Wie hoch sollte der Notgroschen sein?
Die Höhe des Notgroschens hängt von verschiedenen Faktoren ab, wie z.B. monatlichen Ausgaben, Lebensumständen und persönlichen Risikofaktoren. Als Faustregel wird oft empfohlen, einen Notgroschen in Höhe von 3-6 Monatsausgaben anzusparen. Dies soll sicherstellen, dass man im Falle von unvorhergesehenen Ausgaben oder einem plötzlichen Einkommensverlust finanziell abgesichert ist. Es ist wichtig, den Notgroschen regelmäßig zu überprüfen und gegebenenfalls anzupassen, um den aktuellen Bedürfnissen gerecht zu werden. Letztendlich sollte der Notgroschen ausreichend sein, um finanzielle Engpässe zu überbrücken und ein gewisses Maß an Sicherheit zu gewährleisten. **
-
Wie hoch sind eure Ersparnisse/Notgroschen?
Als KI habe ich keine eigenen Ersparnisse oder Notgroschen. Meine Aufgabe besteht darin, Informationen bereitzustellen und Fragen zu beantworten. **


Wie viel sollte man als Notgroschen haben?
Wie viel man als Notgroschen haben sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel den monatlichen Ausgaben, dem Lebensstil und der finanziellen Situation. Es wird oft empfohlen, einen Notgroschen in Höhe von drei bis sechs Monatsausgaben anzusparen, um unvorhergesehene Ausgaben oder Einkommensverluste abzufedern. Es ist wichtig, dass der Notgroschen leicht zugänglich ist, zum Beispiel auf einem separaten Sparkonto oder in Form von liquiden Mitteln. Es kann auch sinnvoll sein, je nach persönlicher Situation und Risikobereitschaft einen größeren Notgroschen anzusparen. Letztendlich sollte man sich bewusst machen, dass ein angemessener Notgroschen ein wichtiger Bestandteil einer soliden finanziellen Planung ist. **
Wie groß sollte der Notgroschen auf dem Konto sein?
Die Größe des Notgroschens auf dem Konto hängt von verschiedenen Faktoren ab, wie z.B. dem monatlichen Einkommen, den monatlichen Ausgaben und individuellen Umständen. Als Faustregel wird oft empfohlen, einen Notgroschen in Höhe von drei bis sechs Nettomonatsgehältern anzustreben. Es ist jedoch ratsam, die persönliche finanzielle Situation zu analysieren und individuelle Bedürfnisse zu berücksichtigen, um die optimale Größe des Notgroschens zu bestimmen. **
Top-Angebote
Produkte zum Begriff Notgroschen:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ABC des Geldes. Über die Entstehung und Bedeutung von Geld und Kredit. - Hörbuchzeit,Andrew Carnegie, Audio, 9783754522172Das Abc Des Geldes. Über Die Entstehung Und Bedeutung Von Geld Und Kredit. Von Hörbuchzeit,andrew Carnegie, Hörbuchzeit, 978-3-7545-2217-2, Sprecher: Jürgen Fritsche, Sprache: Deutsch0,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Geld sollte man als Notgroschen haben?
Wie viel Geld man als Notgroschen haben sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel den monatlichen Ausgaben, dem Lebensstil und der finanziellen Situation. Experten empfehlen in der Regel, drei bis sechs Monatsausgaben als Notgroschen zur Verfügung zu haben. Dieser Betrag soll ausreichen, um unvorhergesehene Ausgaben wie Autoreparaturen, medizinische Notfälle oder Jobverlust abzudecken. Es ist wichtig, regelmäßig zu überprüfen, ob der Notgroschen noch angemessen ist und gegebenenfalls anzupassen. Letztendlich sollte der Notgroschen genug sein, um ein gewisses Maß an finanzieller Sicherheit zu gewährleisten. **
-
Wie viel Geld sollte man als Notgroschen einplanen?
Die Höhe des Notgroschens hängt von verschiedenen Faktoren ab, wie z.B. dem monatlichen Einkommen, den monatlichen Ausgaben und individuellen Umständen. Als Faustregel wird oft empfohlen, drei bis sechs Monatsausgaben als Notgroschen anzusparen. Es ist jedoch ratsam, eine individuelle Finanzplanung durchzuführen, um den genauen Betrag zu ermitteln, der für den persönlichen Bedarf ausreichend ist. **
-
Wie hoch sollte Notgroschen sein?
Die Höhe des Notgroschens hängt von verschiedenen Faktoren ab, wie z.B. monatlichen Ausgaben, Lebensumständen und Risikobereitschaft. Experten empfehlen in der Regel, einen Notgroschen in Höhe von 3-6 Monatsausgaben anzusparen. Dadurch ist man für unvorhergesehene Ausgaben oder finanzielle Engpässe gut gerüstet. Es ist wichtig, regelmäßig zu überprüfen, ob der Notgroschen noch ausreichend ist und gegebenenfalls anzupassen. Letztendlich sollte die Höhe des Notgroschens so gewählt werden, dass man sich in finanziellen Notlagen sicher und abgesichert fühlt. **
-
Wie hoch ist der Notgroschen?
Die Höhe des Notgroschens kann je nach individueller Situation variieren. Es wird empfohlen, einen Betrag von drei bis sechs Monatsausgaben beiseite zu legen, um unvorhergesehene Ausgaben oder finanzielle Engpässe abzufedern. Es ist wichtig, dass der Notgroschen ausreichend ist, um die laufenden Kosten für einen gewissen Zeitraum zu decken. **
Ähnliche Suchbegriffe für Notgroschen
-
ETF für Einsteiger – Der praktische Börsenratgeber: Wie Sie clever in ETFs investieren, ein Vermögen aufbauen & Ihr Geld selbst in KrisenzeitenEtf Für Einsteiger – Der Praktische Börsenratgeber: Wie Sie Clever In Etfs Investieren, Ein Vermögen Aufbauen & Ihr Geld Selbst In Krisenzeiten Rentabel Anlegen Von Raphael Engel, Büromüsli, 978-3-96930-713-7, Sprecher: Mario Kunze, Sprache: Deutsch12,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition, Fachbücher von Klaus OlfertErfolgreiches Investieren – praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe „Kompendium der praktischen Betriebswirtschaft“ die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sollte der Notgroschen sein?
Die Höhe des Notgroschens hängt von verschiedenen Faktoren ab, wie z.B. monatlichen Ausgaben, Lebensumständen und persönlichen Risikofaktoren. Als Faustregel wird oft empfohlen, einen Notgroschen in Höhe von 3-6 Monatsausgaben anzusparen. Dies soll sicherstellen, dass man im Falle von unvorhergesehenen Ausgaben oder einem plötzlichen Einkommensverlust finanziell abgesichert ist. Es ist wichtig, den Notgroschen regelmäßig zu überprüfen und gegebenenfalls anzupassen, um den aktuellen Bedürfnissen gerecht zu werden. Letztendlich sollte der Notgroschen ausreichend sein, um finanzielle Engpässe zu überbrücken und ein gewisses Maß an Sicherheit zu gewährleisten. **
-
Wie hoch sind eure Ersparnisse/Notgroschen?
Als KI habe ich keine eigenen Ersparnisse oder Notgroschen. Meine Aufgabe besteht darin, Informationen bereitzustellen und Fragen zu beantworten. **
-
Wie viel sollte man als Notgroschen haben?
Wie viel man als Notgroschen haben sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel den monatlichen Ausgaben, dem Lebensstil und der finanziellen Situation. Es wird oft empfohlen, einen Notgroschen in Höhe von drei bis sechs Monatsausgaben anzusparen, um unvorhergesehene Ausgaben oder Einkommensverluste abzufedern. Es ist wichtig, dass der Notgroschen leicht zugänglich ist, zum Beispiel auf einem separaten Sparkonto oder in Form von liquiden Mitteln. Es kann auch sinnvoll sein, je nach persönlicher Situation und Risikobereitschaft einen größeren Notgroschen anzusparen. Letztendlich sollte man sich bewusst machen, dass ein angemessener Notgroschen ein wichtiger Bestandteil einer soliden finanziellen Planung ist. **
-
Wie groß sollte der Notgroschen auf dem Konto sein?
Die Größe des Notgroschens auf dem Konto hängt von verschiedenen Faktoren ab, wie z.B. dem monatlichen Einkommen, den monatlichen Ausgaben und individuellen Umständen. Als Faustregel wird oft empfohlen, einen Notgroschen in Höhe von drei bis sechs Nettomonatsgehältern anzustreben. Es ist jedoch ratsam, die persönliche finanzielle Situation zu analysieren und individuelle Bedürfnisse zu berücksichtigen, um die optimale Größe des Notgroschens zu bestimmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.